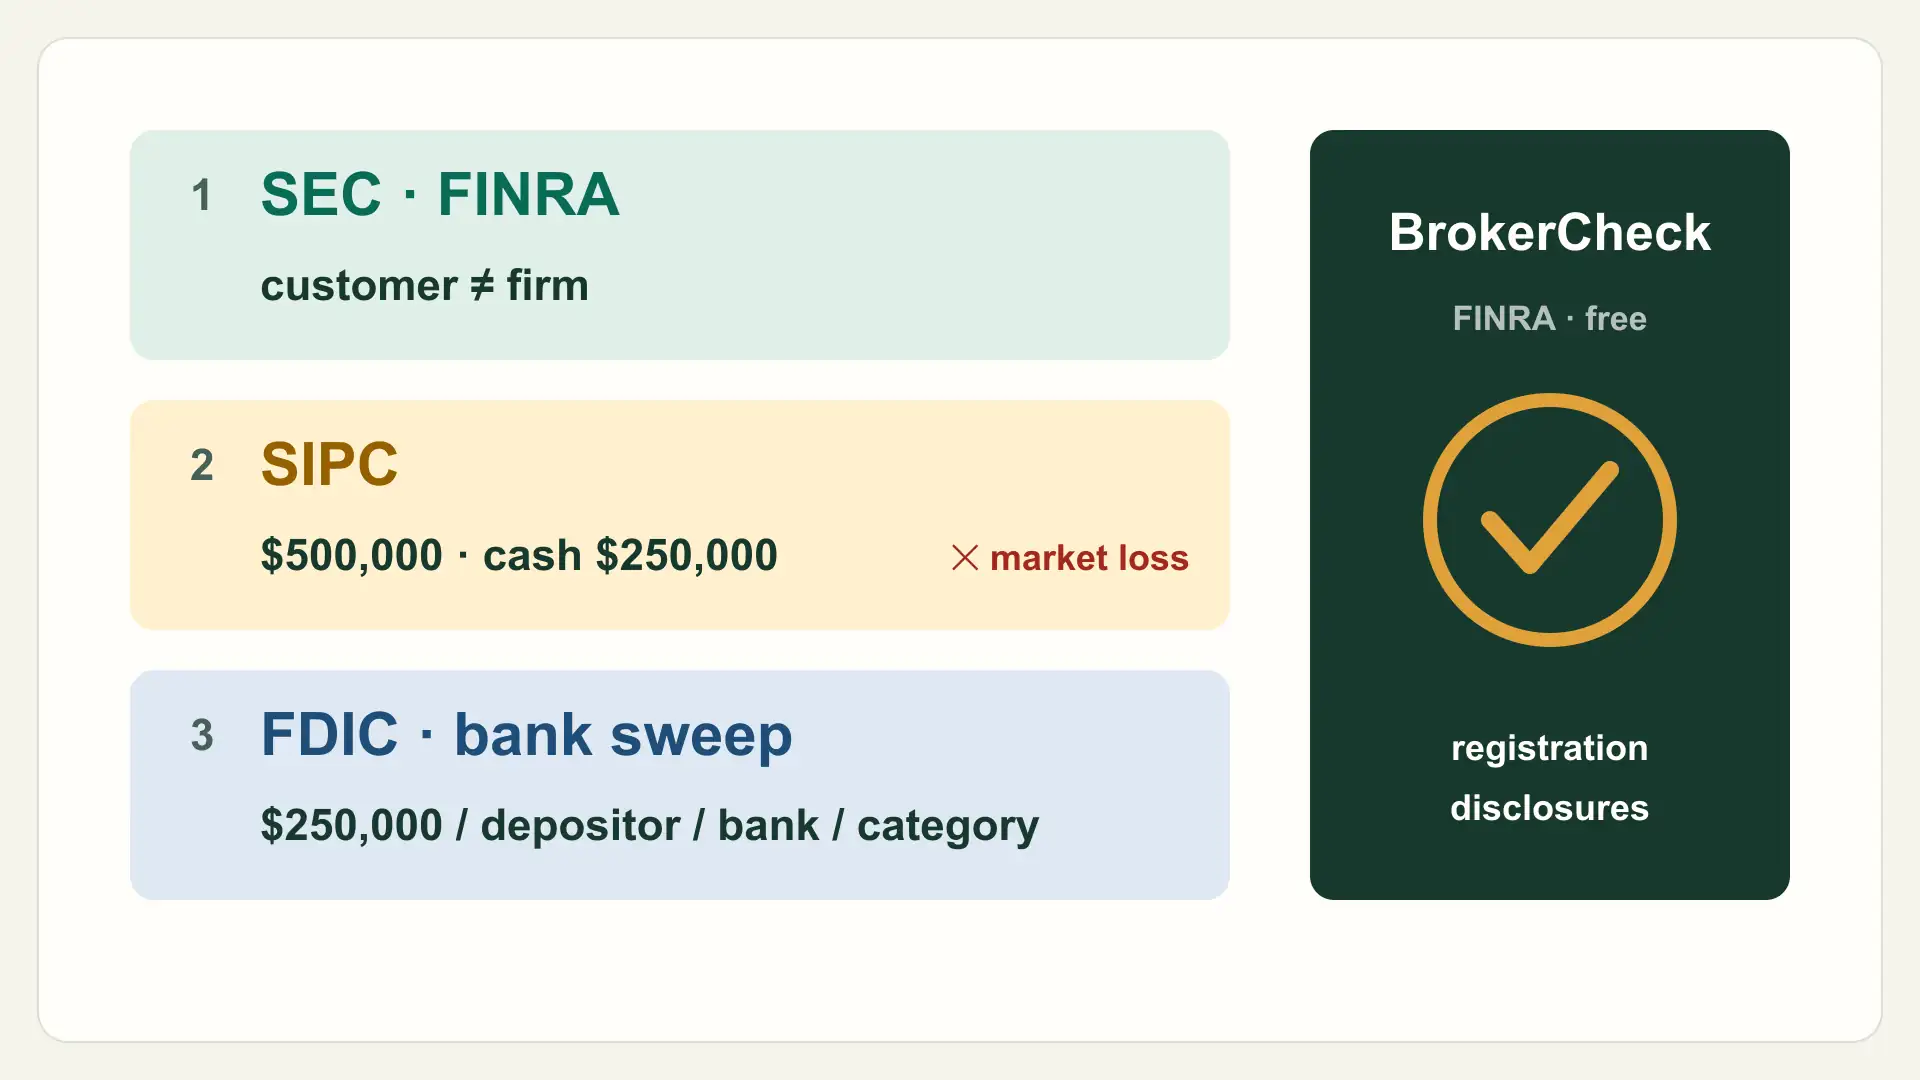
"¿Está segura mi cuenta de corretaje?" son en realidad tres preguntas distintas. ¿Tus bienes están separados del dinero de la firma? ¿Qué pasa si la firma quiebra? ¿La firma es real y está registrada? El riesgo de inversión, es decir, que lo que posees baje de valor, es un cuarto asunto que ninguna de estas protecciones cubre. Esta guía explica cada capa para cuentas de corretaje en EE. UU. con las explicaciones de los propios reguladores y luego muestra cómo verificar un corredor en pocos minutos.
Capa 1: tus bienes se mantienen separados de los de la firma
La primera protección es estructural. El boletín de Investor.gov sobre la SIPC explica que las firmas de corretaje, reguladas por la SEC y FINRA, deben segregar los bienes de los clientes del negocio de la firma. Si una firma quiebra, los bienes de los clientes deberían estar intactos y separados del negocio quebrado. La protección tipo seguro importa sobre todo cuando algo falló en esa separación.
Capa 2: la SIPC si quiebra una firma miembro
La Securities Investor Protection Corporation (SIPC) protege los activos de los clientes cuando una firma de corretaje miembro quiebra. Cubre la pérdida de efectivo y valores, como acciones y bonos, mantenidos en la firma quebrada. El límite es de $500,000 por cliente, que incluye un límite de $250,000 para efectivo. La SIPC indica además que los fondos mutuos del mercado monetario, que muchos consideran efectivo, están protegidos como valores.
La SIPC no es un seguro de mercado. Según la propia SIPC, no protege contra la baja en el valor de tus valores. Tampoco cubre:
- contratos de futuros de materias primas (salvo en una cuenta especial de margen de cartera), operaciones de divisas ni efectivo mantenido para una operación de materias primas;
- contratos de inversión, como sociedades limitadas, ni contratos de anualidad fija no registrados en la SEC;
- activos digitales o cripto que no califiquen como valores.
Capa 3: la FDIC para el efectivo barrido a un banco
Muchos corredores trasladan el efectivo inactivo a depósitos en bancos asociados. Investor.gov señala que, como el efectivo de un barrido bancario se mantiene fuera de la firma de corretaje, la SIPC no lo protegería si la firma quiebra. La protección viene del seguro de depósitos del banco. La FDIC cubre $250,000 por depositante, por banco asegurado y por cada categoría de titularidad. Solo cubre depósitos. Acciones, bonos, fondos mutuos, anualidades, criptoactivos y valores del Tesoro de EE. UU. no están cubiertos, aunque los ofrezca un banco asegurado.
La guía de barrido de efectivo vs. fondo monetario compara rendimiento, acceso y estas protecciones en detalle.
Asocia cada parte de tu cuenta con su protección
| Parte de la cuenta | Cantidad | Protección principal si algo falla | Límite a comparar |
|---|---|---|---|
| Acciones, ETF y fondos mutuos en el corredor | 400,000 | Segregación; luego la SIPC si faltan bienes en una firma miembro quebrada | $500,000 por cliente, combinado con efectivo |
| Efectivo en el corredor para comprar valores | 100,000 | Segregación; luego la SIPC | Dentro de los $500,000, como máximo $250,000 en efectivo |
| Efectivo barrido al Banco A | 100,000 | FDIC en el Banco A (no la SIPC) | $250,000 por depositante, por banco y por categoría de titularidad |
| Tu propia cuenta de ahorros en el Banco A | 180,000 | FDIC en el Banco A | Cuenta para los mismos $250,000 si la categoría de titularidad coincide |
En este ejemplo, las inversiones en el corredor caben dentro de los límites de la SIPC. Pero en el Banco A, el efectivo barrido y los ahorros directos suman $280,000 en la misma categoría de titularidad, así que $30,000 quedarían por encima de la cantidad estándar de la FDIC. Es una razón para revisar a qué bancos barre tu corredor, no una predicción de que algún banco o corredor vaya a quebrar. La cobertura real depende de la titularidad de las cuentas, las categorías y los hechos exactos, así que usa esta tabla para ordenar preguntas.
¿El corredor es legítimo? Verifica antes de fondear
Las protecciones suponen que tratas con una firma real y registrada. BrokerCheck de FINRA es una herramienta gratuita para investigar firmas de corretaje, firmas de asesoría de inversiones y profesionales. Muestra registros vigentes y divulgaciones como disputas de clientes, acciones disciplinarias y ciertos asuntos penales y financieros. Algunas divulgaciones pueden ser alegaciones pendientes no probadas, así que léelas con cuidado.
Investor.gov aconseja verificar siempre que un profesional financiero tenga licencia, y señala que personas sin licencia ni registro cometen gran parte del fraude de inversiones en EE. UU. La página Ask and Check de FINRA es directa: si alguien dice que no está registrado ni licenciado, despídete y no compres.
Para una firma en particular, nuestras reseñas de E*TRADE, Charles Schwab y Fidelity incluyen una sección de seguridad y custodia. La guía para comparar corredores cubre el resto de la decisión.
Convierte la página en acción
Verificación de cinco minutos
- Busca el nombre legal exacto de la firma en tu contrato o al pie de su sitio web.
- Búscala en BrokerCheck de FINRA: confirma el registro y lee las divulgaciones.
- Confirma que la firma indica ser miembro de la SIPC.
- Averigua a dónde va tu efectivo: efectivo en el corredor, barrido bancario (qué bancos) o fondo del mercado monetario.
- Suma los depósitos que tienes en cada banco de barrido, incluidas tus propias cuentas allí.
- Aléjate de quien diga que no está registrado ni licenciado.
Límites
Esta guía resume protecciones de EE. UU. según la SIPC, la FDIC, FINRA e Investor.gov de la SEC. Las cifras son hipotéticas y en dólares estadounidenses. No cubre corredores fuera de EE. UU., plataformas de cripto que no son miembros de la SIPC, productos de seguros ni protecciones privadas que una firma pueda contratar. No es asesoría legal ni de inversión. Para una reclamación real o una titularidad compleja, usa los recursos oficiales de la SIPC y la FDIC y asesoría cualificada.
De evidencia a acción
Métodos y evidencia
Datos estructuradossources.jsonformulas.jsonsystems.json
Evidencia
Fuentes
- SIPC: qué protege la SIPC
sipc-investor-protectionSecurities Investor Protection CorporationConsultado8 de noviembre de 2026
- FDIC: cómo funciona el seguro de depósitos
fdic-understanding-deposit-insuranceFederal Deposit Insurance CorporationConsultado8 de noviembre de 2026
- FINRA: acerca de BrokerCheck
finra-about-brokercheckFinancial Industry Regulatory AuthorityConsultado8 de noviembre de 2026
- Investor.gov: boletín sobre la SIPC, parte 1
investor-gov-sipc-bulletin-1U.S. Securities and Exchange Commission (Investor.gov)Consultado8 de noviembre de 2026
- Investor.gov: boletín sobre la SIPC, parte 2
investor-gov-sipc-bulletin-2U.S. Securities and Exchange Commission (Investor.gov)Consultado8 de noviembre de 2026
- Investor.gov: verifica a tu profesional de inversiones
investor-gov-check-professionalU.S. Securities and Exchange Commission (Investor.gov)Consultado8 de noviembre de 2026
- FINRA: pregunta y verifica
finra-ask-and-checkFinancial Industry Regulatory AuthorityConsultado8 de noviembre de 2026
Preguntas comunes
Preguntas frecuentes
¿Qué pasa con mis inversiones si quiebra mi firma de corretaje?
Las firmas deben mantener los bienes de los clientes separados de su propio negocio, así que deberían estar intactos si la firma quiebra. Si faltan bienes, la SIPC protege a los clientes de una firma miembro quebrada hasta $500,000, con un límite de $250,000 para efectivo.
¿La SIPC me protege si mis acciones bajan de valor?
No. La SIPC indica que no protege contra la baja en el valor de tus valores. Cubre efectivo y valores que falten cuando quiebra una firma miembro, no pérdidas de mercado.
¿El efectivo en un barrido bancario lo protege la SIPC o la FDIC?
Investor.gov explica que el efectivo de un barrido bancario se mantiene fuera de la firma de corretaje, así que la SIPC no lo protegería si la firma quiebra. Si el banco está asegurado por la FDIC, el seguro cubre $250,000 por depositante, por banco y por categoría de titularidad.
¿Cómo verifico si un corredor es legítimo?
Busca a la firma y a cualquier persona en BrokerCheck de FINRA, que es gratuito y muestra registros y divulgaciones como acciones disciplinarias. FINRA lo dice claro: si dicen que no están registrados ni licenciados, no compres.