米国の自動車ローン、個人ローン、その他多くの分割返済ローンは、毎月同額で返済します。毎月の利息は、まだ残っている残高に対してかかります。この一定の返済額は1つの公式で求められ、各回の返済の利息と元本の内訳は2つの計算で分けられます。このページでは米ドル建ての仮想ローンで両方を計算し、貸し手や計算ツールの数字を自分で確認できるようにします。
対象は固定金利・単利(元利均等)のローンです。エスクロー付き住宅ローン、変動金利、利息のみの期間、前払い計算利息の契約には別のルールがあり、最後に説明します。公式自体は一般的な数学ですが、例と引用する開示は米国のものです。日本のローン契約の計算方法(ボーナス払いや元金均等など)は扱いません。
手順1:3つの数字を集める
- P=借入額(開示書面の借入額。ローンに組み込まれた手数料を含む)。
- 契約上の年利。APRではなく金利を使います。CFPBの説明によると、APRは金利にローンの追加手数料を加えたもので、比較用の指標であり、残高にかかる利率そのものではありません。
- n=返済回数。例えば5年ローンなら60回です。
利息の計算方法も確認します。CFPBは、未返済残高に日割りまたは月単位でかかる単利のほうが、最初に利息総額が決まる前払い計算利息よりはるかに一般的だと説明しています。以下の公式は単利のローンについてのものです。
手順2:年利を月利に換算する
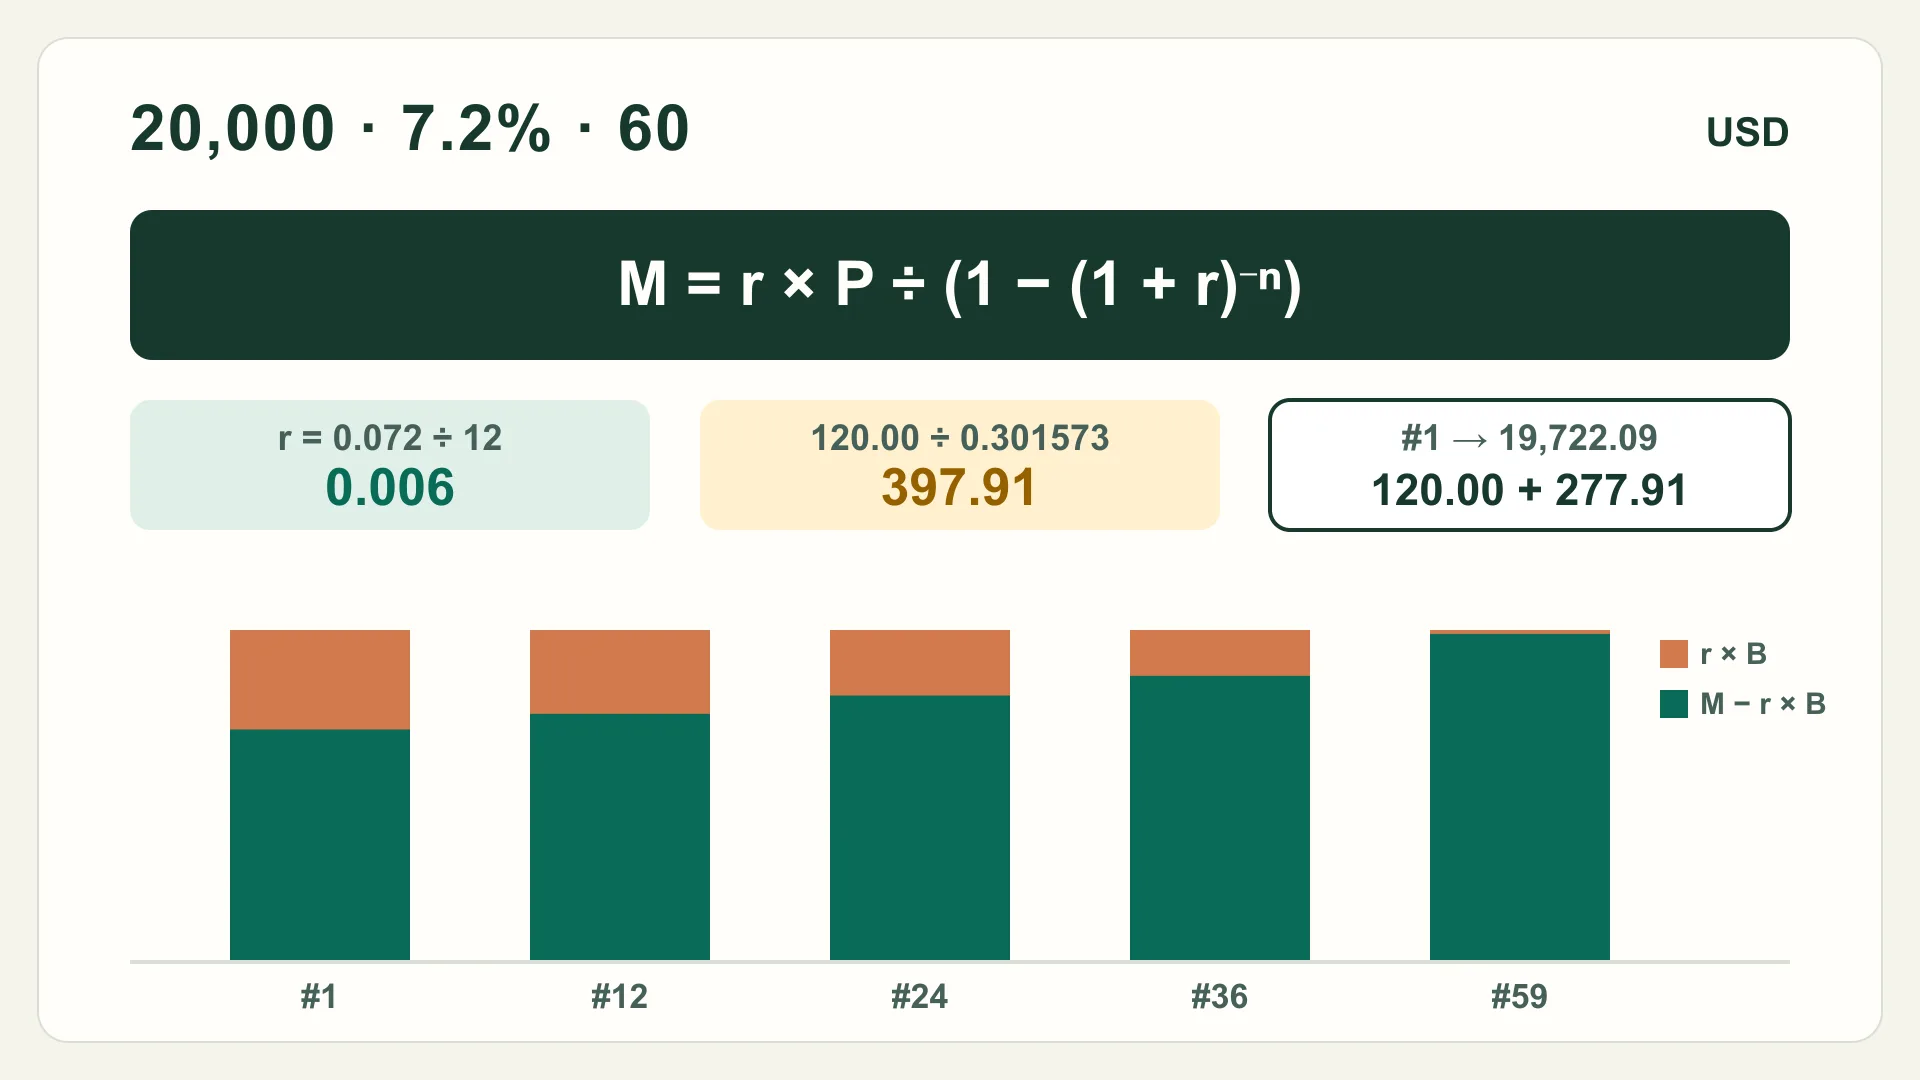
年利を12で割り、小数で表します:r = 年利 ÷ 12。7.2%なら r = 0.072 ÷ 12 = 0.006 です。
手順3:返済額の公式を当てはめる
M = r × P ÷(1 −(1 + r)−n)
4つの小さな計算に分けます。P = 20,000ドル、r = 0.006、n = 60 の場合:
| 項目 | 計算 | 結果 |
|---|---|---|
| 成長係数 | (1 + 0.006)60 | 1.431788 |
| 割引係数 | 1 ÷ 1.431788 | 0.698427 |
| 分母 | 1 − 0.698427 | 0.301573 |
| 初月の利息 | 0.006 × 20,000 | 120.00 |
| 毎月の返済額 M | 120.00 ÷ 0.301573 | 397.91 |
表計算ソフトでも同じ結果になります(下のExcelやGoogleスプレッドシートでの確認を参照)。ローン返済計算ツールは、この公式と返済表全体をブラウザ内で計算します。
手順4:各回の返済を利息と元本に分ける
毎月、利息 = 現在の残高 × r(1セント単位に丸める)、元本 = M − 利息です。新しい残高は、前の残高からその元本を引いた額です。残高が減るため、返済額は同じでも、利息部分は毎月減り、元本部分は増えていきます。
| 回 | 返済額 | 利息 | 元本 | 返済後残高 |
|---|---|---|---|---|
| 1 | 397.91 | 120.00 | 277.91 | 19,722.09 |
| 2 | 397.91 | 118.33 | 279.58 | 19,442.51 |
| 3 | 397.91 | 116.66 | 281.25 | 19,161.26 |
| 12 | 397.91 | 101.10 | 296.81 | 16,552.81 |
| 24 | 397.91 | 79.01 | 318.90 | 12,849.07 |
| 36 | 397.91 | 55.27 | 342.64 | 8,869.66 |
| 59 | 397.91 | 4.73 | 393.18 | 395.85 |
| 60 | 398.23 | 2.38 | 395.85 | 0.00 |
60回で、この仮想ローンの支払総額は23,874.92ドル、そのうち利息は3,874.92ドルです。最終回が32セント多いのは、1セント単位の丸めで生じた小さな残りを最終回で調整するためです。この調整の扱いは貸し手によって異なります。
手順5:任意の回数後の残高を求める
すべての行を作らなくても、ローンの状況はわかります。k回返済後の残高は:
残高k = P ×(1 + r)k − M ×((1 + r)k − 1)÷ r
24回後:20,000 × 1.154387 − 397.91 × 25.731215 ≈ 23,087.75 − 10,238.71 = 12,849.04ドル。返済表の12,849.07ドルとの3セントの差は、返済表が毎月の利息を丸めているためです。完済する際は、実際の入金日、日割り利息、手数料を反映した貸し手の完済見積もりを使ってください。
返済期間によって毎月の返済額はどう変わるか
同じ公式で、期間と総費用の関係もわかります。仮想の2万ドル・年7.2%では、期間を長くすると毎月の返済額は下がりますが、残高の減りが遅くなるため利息の合計は増えます。
| 期間 | 毎月の返済額 | 利息の合計 | 支払総額 |
|---|---|---|---|
| 36回 | 619.37 | 2,297.42 | 22,297.42 |
| 48回 | 480.78 | 3,077.58 | 23,077.58 |
| 60回 | 397.91 | 3,874.92 | 23,874.92 |
| 72回 | 342.90 | 4,689.11 | 24,689.11 |
逆算:毎月の返済額から借入額を求める
返済額の公式を変形すると、一定の返済額をn回払ったときに返せる借入額が求められます。
P = M ×(1 −(1 + r)−n)÷ r
仮想の毎月400ドル・年7.2%・60回の場合:1 −(1.006)−60 = 0.301573、これを0.006で割ると50.262130、400 × 50.262130 = 20,104.85ドルです。同じ400ドルなら、36回で約12,916.30ドル、48回で約16,639.53ドル、72回で約23,330.14ドルになります。
この結果は融資額(借入額)です。ローンに組み込んだ税金、手数料、付帯商品も含まれるため、購入するものの価格はその分だけ低くなります。これは計算の例であり、借入の上限や推奨ではありません。審査基準は貸し手がそれぞれ定めています。
ExcelやGoogleスプレッドシートで確認する
ExcelのPMT関数は PMT(利率, 期間, 現在価値) の形で使います。Microsoftのページによると、毎月払いの場合は年利を12で割り、結果は元本と利息を含みますが、税金、積立金、手数料は含みません。例では =PMT(0.072/12, 60, -20000) が397.91を返します。
逆算にはPV関数を PV(利率, 期間, 定期支払額) の形で使います。=PV(0.072/12, 60, -400) は20,104.85を返します。マイナス記号は、支払うお金を負の数で表すというMicrosoftの約束事に従っています。GoogleスプレッドシートのPMTとPVも、同じ引数を同じ順序で使います。
貸し手の数字が少し違う理由
- 日割り利息。単利ローンの多くは利息を日割りで計算するため、入金が早いか遅いかでその月の利息と元本の内訳が変わります。
- 端数処理と最終回。貸し手は1セント単位で丸め、最終回の調整方法もさまざまです。
- 手数料や付帯商品。ローンに組み込まれたものはPを増やします。別途支払う手数料は返済額を変えませんが、APRは上がります。
- 初回までの期間。初回返済日が融資から1か月より長い・短い場合、初月の利息が変わります。
計算した返済額が開示額と数ドル以上違う場合は、署名前に貸し手が使った借入額、金利、計算方法を確認してください。繰上返済の充当を確認するには自動車ローンの追加返済の確認ガイドを、新しいローンと複数の既存債務を比べるには債務一本化の損益分岐ガイドを参照してください。
内容を行動へ移す
ローン返済額を自分で確認する
- 契約書から借入額、金利、期間、初回返済日を書き写す。
- 前払い計算ではなく単利(元利均等)の利息計算か確認する。
- 年利を月利に換算する:r = 年利 ÷ 12。
- (1 + r)^−n を計算し、M = r × P ÷(1 −(1 + r)^−n)を求める。
- 最初の数行を作る:利息 = 残高 × r、元本 = M − 利息。
- Mを開示された返済額と比べ、数セントを超える差は確認する。
- 残高の公式で計算し、明細や完済見積もりで確認する。
適用範囲
数値は米ドル建ての仮想例で、計算方法を示すものであり、ローンの提案や推奨ではありません。公式は、毎月同額返済・単利の固定金利ローンに当てはまります。前払い計算利息の契約、変動金利や利息のみのローン、税金・保険のエスクロー付き住宅ローン、クレジットカード、最終回一括返済(バルーン)付きローンは対象外です。実際の金額は、ローン契約、貸付真実法(TILA)に基づく開示書面、明細に従います。
根拠から行動へ
方法と根拠
使用する方法
- 元利均等返済額
payment = periodicRate × principal ÷ (1 − (1 + periodicRate)^−periods) - k回返済後のローン残高
B_k = P × (1 + r)^k − M × ((1 + r)^k − 1) ÷ r - 返済額から求める借入額
principal = payment × (1 − (1 + periodicRate)^−periods) ÷ periodicRate
次の行動
根拠
情報源
- CFPB:ローン金利とAPRの違い
cfpb-loan-aprConsumer Financial Protection Bureau参照日2026年11月18日
- CFPB:単利と前払い計算利息
cfpb-auto-interest-methods-2024Consumer Financial Protection Bureau参照日2026年11月18日
- Microsoft:ExcelのPMT関数
microsoft-excel-pmtMicrosoft参照日2026年11月18日
- Microsoft:ExcelのPV関数
microsoft-excel-pvMicrosoft参照日2026年11月18日
- Google:スプレッドシートのPMT関数
google-sheets-pmtGoogle参照日2026年11月18日
- Google:スプレッドシートのPV関数
google-sheets-pvGoogle参照日2026年11月18日
よくある疑問
よくある質問
毎月の返済額を求める公式は何ですか?
固定金利で毎月同額を返す元利均等返済では、返済額 = r × P ÷(1 −(1 + r)^−n)です。Pは借入額、rは年利を12で割った月利、nは返済回数です。
公式にはAPRと金利のどちらを使いますか?
返済額の計算には契約上の金利を使います。CFPBによると、APRは金利に一定の手数料を加えた比較用の指標で、毎月残高にかかる利率そのものではありません。
貸し手の返済額と数セント違うのはなぜですか?
貸し手は毎回の返済額と利息を1セント単位で丸め、月単位ではなく日割りで利息を計算することもあり、最終回で調整するのが一般的です。差が大きい場合は計算方法を確認してください。
何回か返済した後の残高はどう求めますか?
k回返済後の残高 = P ×(1 + r)^k − M ×((1 + r)^k − 1)÷ r(Mは毎月の返済額)です。正式な金額は、実際の入金日や手数料を反映した明細や完済見積もりで確認します。
毎月の返済額から借入額はどう求めますか?
返済額の公式を変形した P = M ×(1 −(1 + r)^−n)÷ r を使います。例えば毎月400ドル・年7.2%(r = 0.006)・60回なら、ローンに組み込んだ税金や手数料を含む借入額は約20,104.85ドルです。