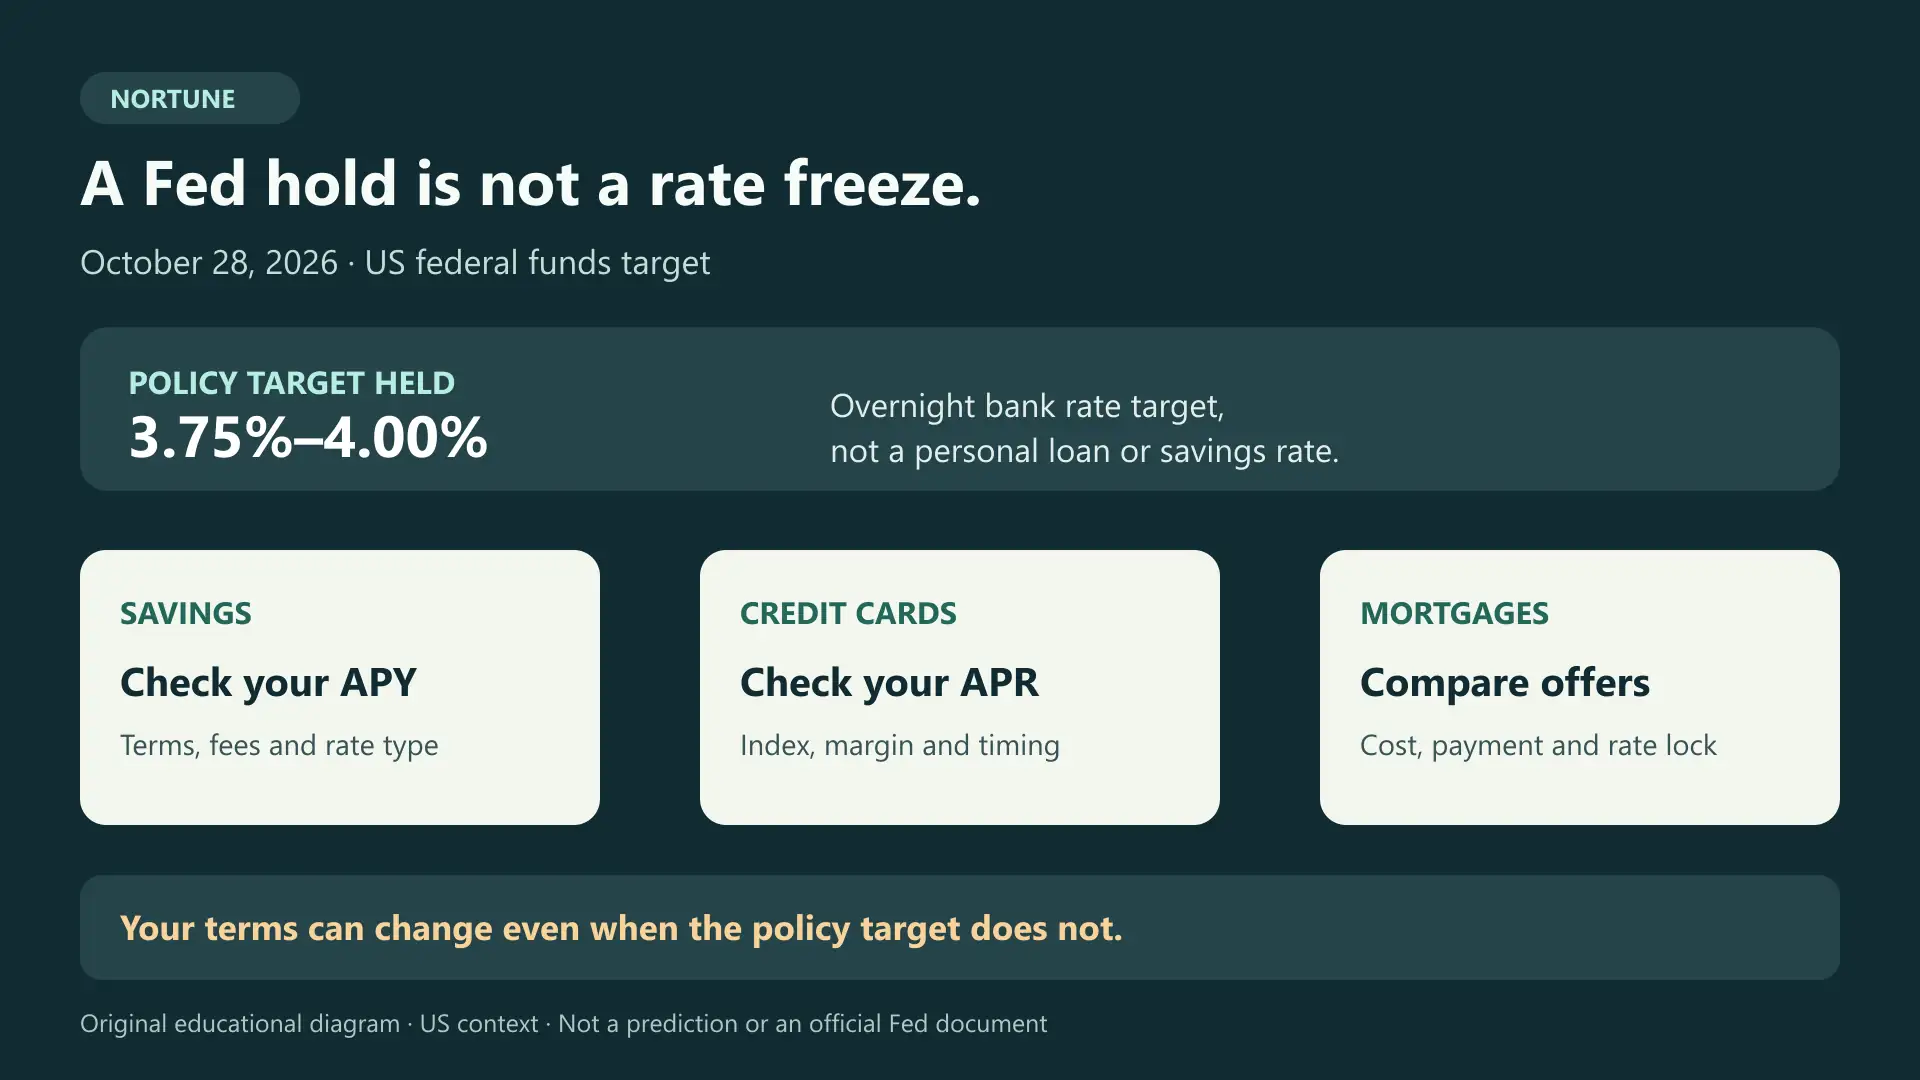
米連邦準備制度理事会(FRB)の金融政策を決める連邦公開市場委員会(FOMC)は、2026年10月28日、政策金利の誘導目標を3.75〜4.00%に据え置きました。家計にとって大切なのは、見出しの金利と、自分の預金や借入の契約金利を分けて確認することです。据え置きは、銀行の預金金利やカードの年率、住宅ローンの見積がそのまま固定されるという約束ではありません。
10月の決定で変わったこと、変わらなかったこと
10月28日のFOMC声明によると、据え置きは10対2で決まりました。反対したリサ・クック氏とベス・ハマック氏は、ともに0.25パーセントポイントの引き上げを支持しました。委員会は声明で、経済活動が力強く拡大する一方、インフレはなお高いとしています。
比較の基準となるのは9月16日の決定です。その際、委員会は目標レンジを0.25パーセントポイント引き上げ、3.75〜4.00%にしました。10月はそのレンジを維持したのであって、家計向け金利を3.75〜4.00%に設定したわけではありません。今回の票の分かれ方だけで、次回の政策変更は予測できません。
政策金利と自分の金利は別の数字
フェデラルファンド金利は、銀行同士が翌日物資金を借りる際の金利です。FOMCはその誘導目標の範囲を定めます。政策は他の短期金利に影響しますが、各金融商品の価格や変更時期は、それぞれの契約、金融機関の判断、市場環境などによって異なります。
預金で見るAPYは年間利回り、借入で見るAPRは年率の費用指標です。どちらも政策金利そのものではありません。金利が家計に伝わる経路は、政策金利の変化を読むガイドでも確認できます。
カードは適用APRと契約の算式を見る
米消費者金融保護局(CFPB)によると、変動APRは契約で指定された指数に連動します。プライムレートなどの指数に一定の上乗せ幅を加える方式なら、指数、幅、見直し時期を契約書で確認しましょう。10月の政策据え置きだけを見て、自分のAPRが必ず変わる、または変わらないと決めることはできません。
明細では購入、残高移行、現金引き出しなど、残高の種類ごとのAPRも確認します。期間限定の優遇金利には終了日がある場合があります。固定APRも指数に連動しないという意味であり、どのような事情でも将来変更されないという保証ではありません。具体的な変更条件はカード会社の契約書と通知を確認してください。
住宅ローンは既存契約と新しい見積を分ける
すでに借りている固定金利型の住宅ローンは、契約上の適用金利が政策決定のたびに自動で変わるものではありません。ただし、税金や保険料などを含む毎月の総支払額は変わることがあります。変動金利型(ARM)は、契約に定める指数、上乗せ幅、見直し日、上下限に応じて適用金利が変わる可能性があります。
新しく借りる人は、政策金利の据え置きと見積金利の固定を混同しないでください。CFPBの見積比較ガイドが説明するように、住宅ローンの提示金利は日ごとに変わり得ます。同じ借入額、種類、期間のLoan Estimateをできるだけ近い日付で比べ、金利、APR、ポイント、貸し手の手数料、月間総支払額、決済時の現金を確認します。金利固定の有無と期限、延長費用も貸し手に尋ねましょう。
預金は今日のAPYだけで決めない
変動金利の預金口座は、金利やAPYが変わることがあります。CFPBの預金口座の開示例には、指数に基づく変更や金融機関の裁量による変更、変更頻度の記載例があります。実際の口座について、適用中のAPY、変動条件、最低残高、手数料、利息の付与方法を確認しましょう。
期間限定の優遇条件や定期預金の満期・途中解約条件も、口座ごとに異なります。政策金利の数字を預金の受取利回りとして使ったり、据え置きだけで現在のAPYが続くと見込んだりしないことが大切です。
5分でできる契約確認
自分の家計で使っているものだけを確認し、答えが不明なら金融機関に尋ねます。ログイン情報や口座番号を以下のメモに書く必要はありません。
| 対象 | 確認すること |
|---|---|
| カード | 残高別APR、指数と上乗せ幅、見直し日、優遇期間の終了日。 |
| 住宅ローン | 固定か変動か、契約の見直し条件。新規見積は金利、費用、総支払額、固定期限を比較。 |
| 預金 | 現在のAPY、変動条件、最低残高、手数料、満期や優遇条件。 |
優先すべき数字は、その人の口座や借入の条件で変わります。契約書、最新の明細、金融機関の通知を並べ、次の見直し日を予定表に記録しておくと、ニュースの見出しと実際の変更を区別しやすくなります。
本記事は米国の政策と米国の金融商品に関する一般的な説明です。日本やプエルトリコの個別契約に同じ条件が適用されると示すものではありません。自動化支援を用い、作成時に公的資料を確認しました。個別の金融助言、将来の金利予測、独立した金融専門家によるレビューは行っていません。
根拠
情報源
- FRBの2026年10月28日付声明
fed-fomc-october-28-2026Federal Reserve公開2026年10月28日参照日2026年10月29日
- FRBの2026年9月16日付声明
fed-fomc-september-16-2026Federal Reserve公開2026年9月16日参照日2026年10月29日
- FRBの政策金利の説明
federal-reserve-policy-rateFederal Reserve参照日2026年10月29日
- カードの固定APRと変動APRの違い
cfpb-credit-card-variable-aprConsumer Financial Protection Bureau参照日2026年10月29日
- 住宅ローンのLoan Estimateの比較
cfpb-compare-loan-estimatesConsumer Financial Protection Bureau参照日2026年10月29日
- 預金口座の開示例
cfpb-deposit-model-clausesConsumer Financial Protection Bureau参照日2026年10月29日
- 住宅ローンの固定金利と変動金利の違い
cfpb-fixed-vs-adjustable-mortgageConsumer Financial Protection Bureau参照日2026年10月29日
よくある疑問
よくある質問
FRBの据え置きで預金金利も固定されますか?
いいえ。変動金利やAPYは口座条件に従って変わることがあります。現在の開示内容、手数料、優遇期間や固定期間を確認してください。
据え置きならカードのAPRは変わりませんか?
いいえ。変動APRは契約の指標と上乗せ幅に従い、優遇期間が終わる場合もあります。固定APRも状況によって変わることがあります。
FRBの据え置きで住宅ローンの見積金利は固定されますか?
いいえ。見積は変わり得ます。金利が固定されているか、期限と延長費用を確認し、書面の見積とその他の費用を比較してください。