今使える現金を出発点にし、将来の入金は別の前提として試算します。 不規則な収入では、金額だけでなく「いつ支払いに使えるか」が問題になります。未回収の請求は利用可能な預金でも、先に使ってよいという許可でもありません。
このガイドは米国の家計管理を背景に、米ドル(USD)で説明します。例の日付と金額はすべて仮想のもので、顧客の記録、実測した収入、将来の予測ではありません。日本など他国の税制、債権回収、支払保護のルールを説明するものではありません。
現金と入金の見込みを分ける
- 今使える資金:すでに利用可能で、ほかの用途に確保した金額を除いた現金です。残高を二重計上せず、自分の口座間の振替を新たな収入にしたり、借入限度額を現金に含めたりしません。
- 予定収入:金額と日付が見込める入金です。利用可能になるまでは前提にすぎず、普段は期日どおりに支払う相手でも遅れる可能性があります。
- 不確実な入金:未回収の請求、変動する勤務収入、歩合報酬などです。予定日と遅延ケースを記録し、利用可能な現金とは分けます。
14日ごとの給与日が安定しているなら、2週間ごとの給与で立てる予算を参照してください。ここでは入金日そのものが不確実な請求を扱います。支出分類は月次予算の作り方で整理できます。
月平均の前に日付順の残高を作る
使える現金から始め、収入は利用可能になる日、支出は資金が必要になる日に置きます。入金保留、処理時間、締切にも注意し、各イベントで前の残高を繰り越します。
B_t = B_(t−1) + I_t − O_t
B_tはイベントt直後の予想残高、I_tはそのシナリオで当日に含める入金、O_tは予定支出で、いずれも米ドルです。実績を記録する場合は、実際に受け取り利用可能になった資金だけを使います。CFPBのキャッシュフロー予算表も週末残高を翌週に繰り越します。この例ではさらに日付別イベントを示し、週合計に隠れる途中の不足を確認します。
1件の請求を3つの仮想ケースで比較する
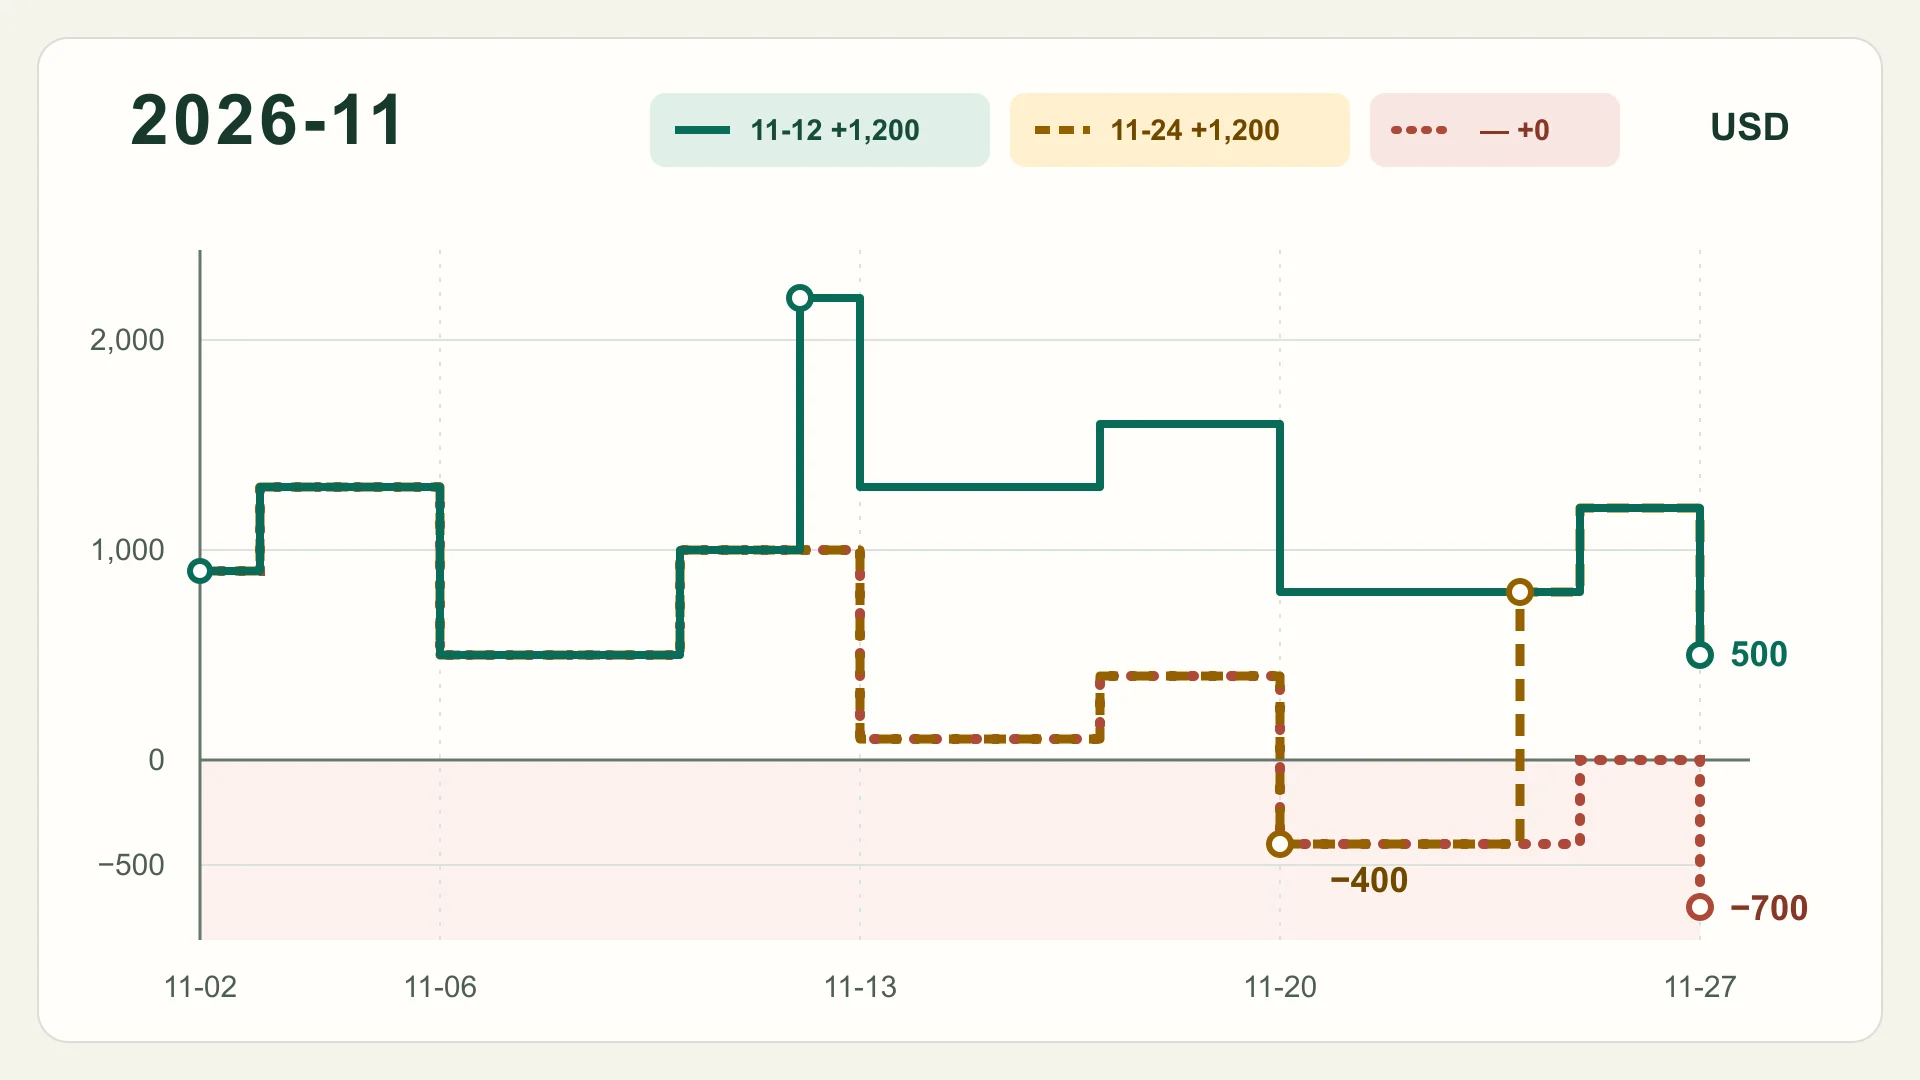
2026年11月2日に900米ドルが利用可能とします。予定収入は3日に400、10日に500、17日に300、25日に400で、合計1,600米ドルです。3ケースともこの予定日を仮定しますが、保証ではありません。家計の予定支出は6日に800、13日に900、20日に800、27日に700で、合計3,200米ドルです。
これとは別に、未回収の請求1,200米ドルが11月12日に入金される見込みとします。12日に利用可能になる場合、24日まで遅れる場合、11月2〜29日の期間内には回収できない場合を比較します。入金されるケースでは1回だけ、未回収のケースでは0回計上します。「予定入出金」列にはこの請求を含めず、条件付きの加算を専用の行で示しています。
期首現金と収入は、計画外に確保する資金を除いた後、この家計計画に使える金額と仮定します。借入、当座貸越、利息、追加手数料、税率、その他の取引は計算していません。実際に使う際は、単純化した前提を自分の支払義務と利用可能日に置き換えてください。
| 日付 | イベント・前提 | 予定入出金 | 請求分は12日入金 | 請求分は24日入金 | 請求分は期間内未回収 |
|---|---|---|---|---|---|
| 2026-11-02 | 利用可能な期首現金:900 | — | 900 | 900 | 900 |
| 2026-11-03 | 予定収入。この日に利用可能になると仮定 | +400 | 1,300 | 1,300 | 1,300 |
| 2026-11-06 | 予定する家計支出 | -800 | 500 | 500 | 500 |
| 2026-11-10 | 予定収入。この日に利用可能になると仮定 | +500 | 1,000 | 1,000 | 1,000 |
| 2026-11-12 | 12日入金のケースのみ請求分 +1,200 | — | 2,200 | 1,000 | 1,000 |
| 2026-11-13 | 予定する家計支出 | -900 | 1,300 | 100 | 100 |
| 2026-11-17 | 予定収入。この日に利用可能になると仮定 | +300 | 1,600 | 400 | 400 |
| 2026-11-20 | 予定する家計支出 | -800 | 800 | -400 | -400 |
| 2026-11-24 | 24日入金のケースのみ請求分 +1,200 | — | 800 | 800 | -400 |
| 2026-11-25 | 予定収入。この日に利用可能になると仮定 | +400 | 1,200 | 1,200 | 0 |
| 2026-11-27 | 予定する家計支出 | -700 | 500 | 500 | -700 |
予定どおりなら、期末は900 + 1,600 + 1,200 − 3,200 = 500米ドルで、最低予想残高も500米ドルです。遅延でも期末は500米ドルですが、11月20日に−400米ドルとなります。未回収では900 + 1,600 − 3,200 = −700米ドルで、期末が最低残高です。遅延ケースでは、この前提のままなら不足する前に利用可能な400米ドルを追加するか、計画を実効的に変更する必要があります。
負の値は予定支払いに必要な資金の不足であり、実際の当座貸越や銀行の支払承認ではありません。 その後も計算を続けるのは時期の問題を示すためで、資金不足の予定を実行可能にするものではありません。遅れた請求が必ず支払われる、あるいは自分の支払いを遅らせてよいという意味でもありません。
週次集計でも日付を見失わない
| 週 | 請求分は12日入金 | 請求分は24日入金 | 請求分は期間内未回収 |
|---|---|---|---|
| 2026-11-02–08 | 500 | 500 | 500 |
| 2026-11-09–15 | 1,300 | 100 | 100 |
| 2026-11-16–22 | 800 | -400 | -400 |
| 2026-11-23–29 | 500 | 500 | -700 |
遅延ケースの最終週は500米ドルで終わりますが、24日の仮定入金までは400米ドル不足しています。週末や月末の黒字で、それ以前の請求を賄うことはできません。同日に入出金があるなら処理順と資金の利用可能時点を確認してください。この例では日付を分け、有利な同日処理順に依存しないようにしています。
最初の不足より前に対応する
- 各ケースで最初に残高が負になる日と、最大の不足額を確認します。月平均収入だけで個別の請求を払えると判断しません。
- 請求先(支払う側)に金額と入金予定日を確認しつつ、約束を利用可能な現金に置き換えません。請求に争いがある、一部だけ入る、さらに遅れる場合は前提を更新します。
- 本当に裁量のある支出と、別の場所ですでに使える資金を確認します。口座間振替は二重計上せず、その利用可能日を反映します。
- 支払期日や支払方法の変更が必要なら、事前に相手へ連絡し、合意、費用、不利益を確認します。同意や信用情報上の保護を勝手に仮定しません。生活に必要な支払いが危うい場合は資金繰りの優先順位整理を使ってください。
予備資金は実際に積み立てて初めて入金遅れを埋められます。全請求を回収しても不足が続くなら、日程だけでなく収支の不一致を疑います。特定の顧客に依存している場合は、収入源の集中を別のリスクとして確認します。
実際に使えるようになった時点で更新する
請求の仮定を、実際に利用可能になった金額と日付に置き換え、古い予定行を消して以降の残高を計算し直します。予想と実績の差を見える形にし、翌月の家賃などを見落とさないよう対象期間を先へ延ばします。
予算・支出プランナーは月次の分類や取引の整理に使えます。本体の現在の表示言語は英語で、日次現金残高の予測や請求の確認はしません。この日付順残高表は別に管理してください。紙で進めたい場合はCFPBのツール集に請求カレンダーと資金繰りの演習があります。この方法は入金や契約変更を保証しません。
根拠から行動へ
方法と根拠
使用する方法
- 日付ごとの繰越現金残高
B_t = B_(t−1) + I_t − O_t
次の行動
根拠
情報源
- Your Money, Your Goals:家計管理ツール
cfpb-your-money-your-goalsConsumer Financial Protection Bureau参照日2026年10月15日
- キャッシュフロー予算の作り方
cfpb-cash-flow-budget-toolConsumer Financial Protection Bureau参照日2026年10月15日
よくある疑問
よくある質問
未回収の請求額を、使える現金として予算に入れてよいですか?
未回収分は日付が不確実な予定入金として、利用可能な現金と分けて記録します。入金なし、予定どおり、遅延の各ケースを比較し、実際に利用可能になった時点で更新します。
月末に黒字でも、支払日に資金が不足するのはなぜですか?
支払期限より後の入金で月末残高は回復しても、以前の支払いを賄えるわけではありません。月の合計だけでなく、各イベント直後の残高を確認してください。
Nortuneの予算プランナーで日次の現金残高を予測できますか?
できません。月次計画と取引を整理するツールで、本体の現在の表示言語は英語です。このガイドの資金繰り確認には、別の日付順残高表を使います。