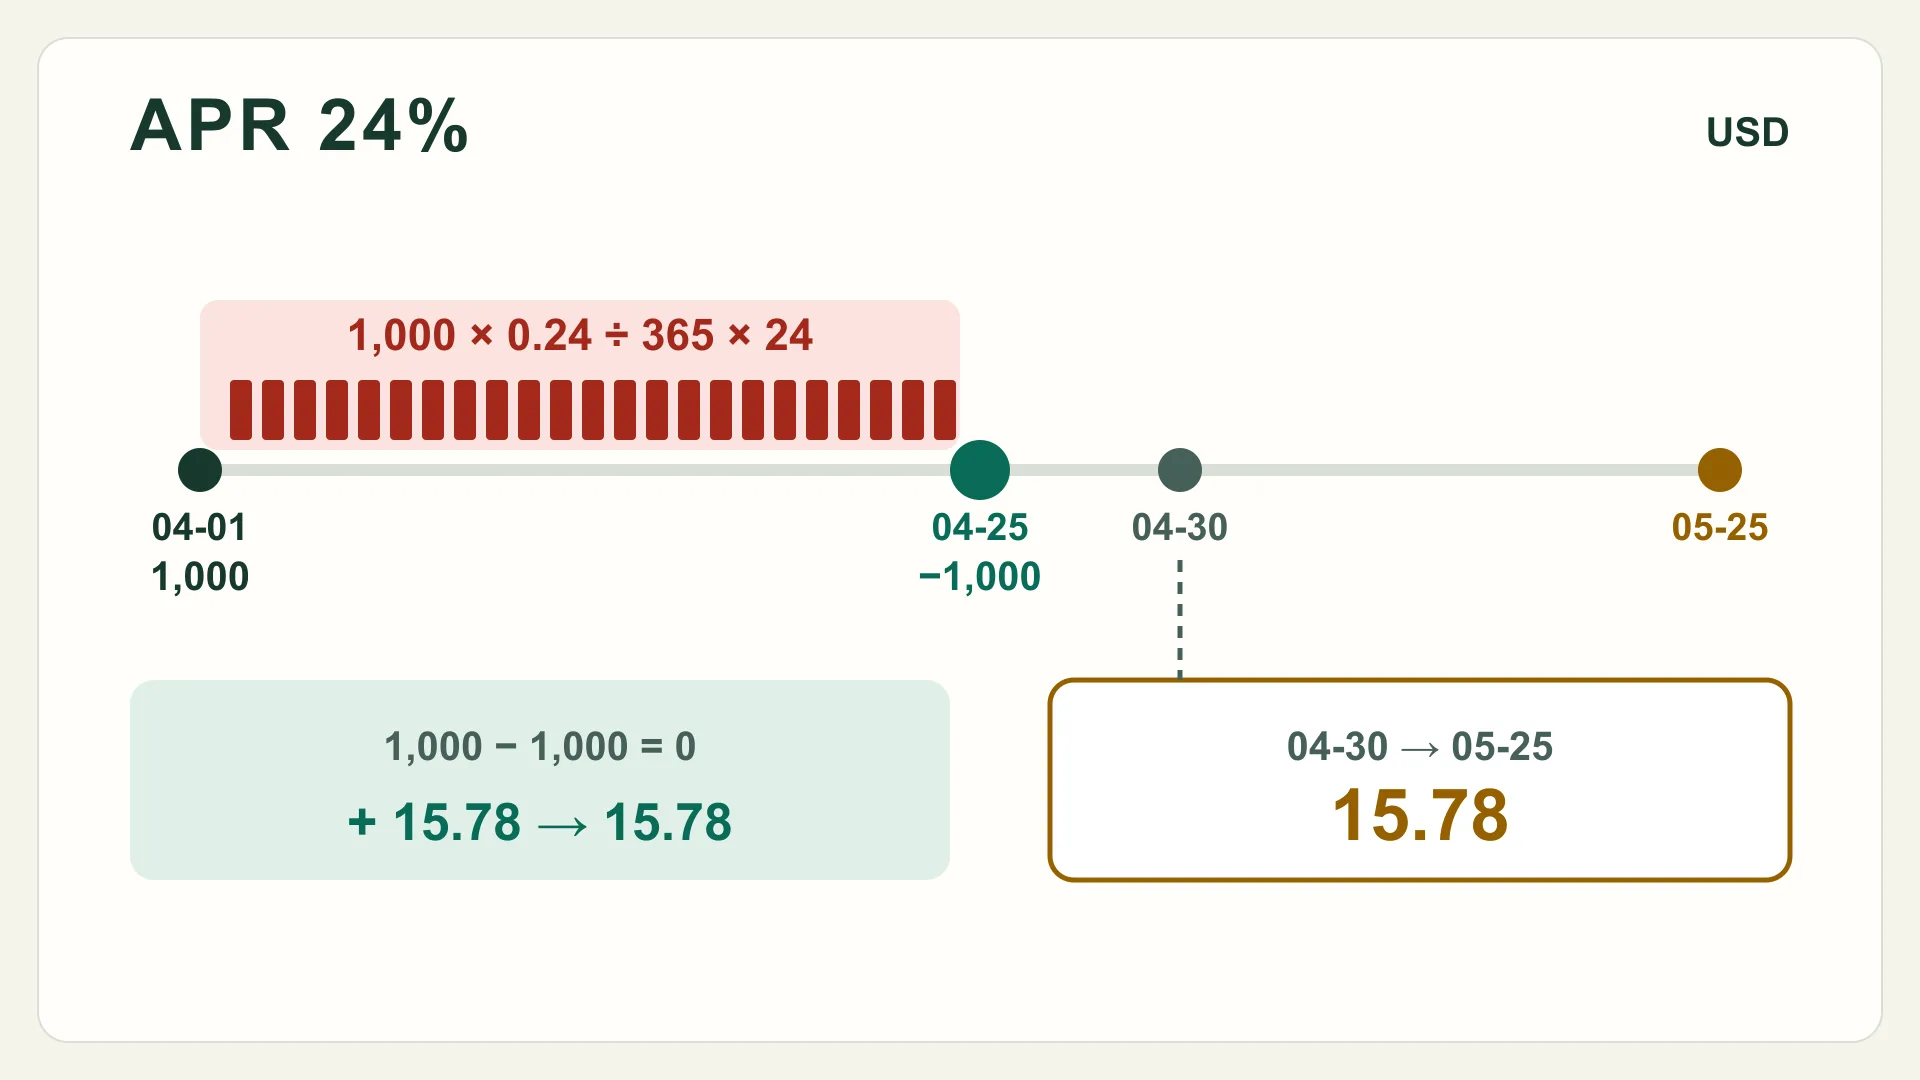
明細の請求額を全額払ったのに、次の明細に利息が載っている。米国のクレジットカードでは、これは通常残余利息(trailing interest / residual interest)です。すでに返したお金への二重請求ではありません。明細の締め日から入金日まで、日割りで発生し続けた利息です。
このページでは、残余利息が発生する条件、概算方法、米国連邦規則(12 CFR 1026、貸付真実法の規則)が禁じていることと禁じていないこと、止め方を説明します。数値は米ドル建ての簡略化した仮想例です。実際の計算はカード契約と明細に従います。日本のカードのリボ払いなどの説明ではなく、個別の与信・法務助言でもありません。
グレースピリオドが利息の発生を決める
米国の連邦規則は、グレースピリオド(利息猶予期間)を、定期利率による金融手数料なしで与信を返済できる期間と定義しています(12 CFR 1026.5)。クレジットカードでは、カード会社は支払期日の少なくとも21日前に明細を郵送または交付するための合理的な手続きを整える必要があります。
猶予期間は保証されていません。公式解釈は、猶予期間を失った後の利息を制限する規則が、猶予期間の提供自体を義務づけていないと説明しています。カード会社は、前回の明細残高を期日までに全額払うことなどの条件を付けることもできます。12 CFR 1026.6の口座開設時の開示では、猶予期間とその条件、またはないことを示す必要があり、表では「How to Avoid Paying Interest」という見出しが使われます。まずこの欄を確認してください。
公式解釈は典型的な2条件の例を使っています。前月の明細を期日までに全額払っていれば、新しい購入は次の期日まで利息がかかりません。残高を繰り越した場合、その残高には猶予期間がなく、新しい購入にもないことが多く、再び明細を全額払うまで続きます。
残余利息が生じる仕組み
猶予期間がないと、利息は残高に対して日割りで発生します。明細は締め日時点の残高を示しますが、利息は入金が反映されるまで発生し続けます。その日数分の利息は、払ったばかりの明細ではなく次の明細に載ります。
公式解釈の例でも、猶予期間のない残高を支払期日に払った後、サイクル開始から支払日までにその残高に生じた「trailing or residual interest」が次の明細に反映される流れが説明されています。
日割り利率で概算する
請求サイクルが暦月で、支払期日が毎月25日だとします。購入の年利(APR)は24%なので、簡略化した日割り利率は24% ÷ 365 ≈ 0.0658%です。2月の明細を全額払わなかったため、3月31日時点で猶予期間のない1,000ドルの残高があります。新しい購入はせず、4月25日に明細残高1,000ドルを全額払います。
| 項目 | 値 |
|---|---|
| 4月に繰り越した残高 | 1,000.00 |
| 日割り利率 | 0.24 ÷ 365 |
| 残高があった日数(4月1日〜24日) | 24 |
| 4月の明細に載る残余利息 | 1,000 × 0.24 ÷ 365 × 24 = 15.78 |
| 4月の明細残高(5月25日期日) | 15.78 |
式は次のとおりです。
残余利息 ≈ 残高 ×(APR ÷ 365)× サイクル開始日(または前回入金日)から入金反映日までの日数
カード会社は平均日次残高方式を使い、日次複利や360日基準を用いることもあるため、実際の額はこの概算と少し異なることがあります。差が大きければ問い合わせる価値があります。APRとAPYの違いのガイドでは、表示年利と複利を含む実質コストの違いを説明しています。
猶予期間がない間の新しい購入にも、購入日から利息がかかる場合があります。カードの条件によるため、「How to Avoid Paying Interest」欄が重要です。
猶予期間を失った後に連邦規則が禁じること
猶予期間があったのに、明細の一部だけを払うなどして失った場合、12 CFR 1026.54はその喪失を理由とする利息を制限します。直近より前の請求サイクルの日数分の残高を基に利息を課すことはできません。また、猶予期間の満了前に返済した部分を基に利息を課すこともできません。これにより、前のサイクルにさかのぼって利息を課す慣行(ダブルサイクル請求)がなくなりました。
| 考えられる利息 | 12 CFR 1026.54での扱い |
|---|---|
| 6月の残高に対する6月の日数分の利息 | 禁止:直近より前の請求サイクルの日数 |
| 7月25日までに返済した1,500ドルへの利息 | 禁止:猶予期間満了前に返済した部分 |
| 未返済の500ドルに対する7月サイクルの日数分の利息 | この条文では制限されず、カードの条件に従う |
例外は2つあります。請求に関する紛争の解決に伴う調整と、支払いの返却に伴う調整です。また、期限までに全額払わないと累積利息が請求される後払い利息(deferred interest)型のプロモーションは対象外で、別のルールに従います。優遇金利のバランストランスファーとは区別してください。
残余利息を止める方法
- 残余利息を払う。例では、4月の明細残高15.78ドルを5月25日までに払えば解消します。公式の2条件の例のような条件なら、その明細を期日までに全額払うことで、以後の購入も猶予期間の対象に戻ります。
- または完済額を確認する。1回で残高を終わらせたい場合は、特定日に完済するための、その日までの利息を含む金額をカード会社に確認します。
- 猶予期間が戻るまでカードの利用を控える。残高を繰り越している間、新しい購入に利息がかかる条件の場合です。
- 毎回、期日までに明細残高を全額払う。これが猶予期間を保つ通常の条件です。
明細を全額払えない場合、残余利息は繰越残高の症状です。最低支払額のガイドで元本の減り方を確認し、借金の返済順序で先に減らす残高を選べます。
内容を行動へ移す
予想外の利息請求を確認する
- 契約書や料金表の「How to Avoid Paying Interest」欄を確認する。
- 前回の明細残高を支払期日までに全額払ったかを確認する。
- 明細の締め日、入金日、日割り利率を書き出す。
- 入金前の日数分について、残高に対する日割り利息を概算する。
- 概算と明細の利息を比べる。小さな差はカード会社の残高計算方式による場合がある。
- 猶予期間を失った場合は、期限内に返済した分に利息がかかっていないか確認する。
- すぐに残余利息を止めたいなら、特定日までの完済額をカード会社に確認する。
- 明細とカード会社の説明を保存する。
適用範囲
このページは、電子版連邦規則集(eCFR)に掲載された12 CFR 1026に基づく米国の消費者向けクレジットカード口座を扱います。法人カード、住宅担保の与信枠、条件の異なるチャージカード、米国外のカード(日本のリボ払いを含む)は対象外です。契約、残高計算方式、プロモーション条件はカードごとに異なります。数値はすべて仮想例で、実在のカード会社の条件ではありません。請求が契約と合わないと思われる場合は、計算内容を書面でカード会社に求め、明細を保存してください。
根拠から行動へ
方法と根拠
使用する方法
- カード残余利息の概算
I ≈ B × (APR ÷ 365) × d, where d = days from cycle start (or last payment) until the payment posts; issuer balance and compounding methods can differ
次の行動
根拠
情報源
- 12 CFR §1026.54 金融手数料の制限
ecfr-reg-z-1026-54Electronic Code of Federal Regulations (Consumer Financial Protection Bureau rule)参照日2026年10月24日
- 12 CFR §1026.5 明細の時期と猶予期間
ecfr-reg-z-1026-5Electronic Code of Federal Regulations (Consumer Financial Protection Bureau rule)参照日2026年10月24日
- 12 CFR §1026.6 口座開設時の開示
ecfr-reg-z-1026-6Electronic Code of Federal Regulations (Consumer Financial Protection Bureau rule)参照日2026年10月24日
- 12 CFR 1026 Supplement I 公式解釈
ecfr-reg-z-supplement-iElectronic Code of Federal Regulations (Consumer Financial Protection Bureau rule)参照日2026年10月24日
よくある疑問
よくある質問
全額払ったのに利息が請求されたのはなぜですか?
残高を繰り越していた場合、通常グレースピリオドはありません。明細の締め日から入金日まで利息が日割りで発生し続け、その残余利息が次の明細に載ります。
カード会社はグレースピリオドを必ず提供しなければなりませんか?
いいえ。12 CFR 1026の公式解釈は、猶予期間を失った後の利息を制限する規則が猶予期間の提供自体を義務づけていないと説明しています。有無は契約書の「How to Avoid Paying Interest」欄で開示されます。
すでに支払った部分にも利息をかけられますか?
猶予期間があった後に失った場合、12 CFR 1026.54は、猶予期間内に返済した部分と、前の請求サイクルの日数分の残高に対する利息を禁じています。紛争解決や支払い返却による調整は例外です。
残余利息はどう止めますか?
入金日までの利息を含む完済額をカード会社に確認して払うか、次の明細を残余利息込みで全額払います。その後、猶予期間の条件を守れば、通常は新しい購入への利息は止まります。