Pagaste el balance completo del estado y aun así el estado siguiente muestra un cargo por intereses. En una tarjeta de crédito de EE. UU. esto suele ser interés residual (en inglés, trailing o residual interest). No es un segundo cobro sobre dinero que ya pagaste. Es interés que siguió acumulándose día a día entre la fecha de cierre del estado y el día en que llegó tu pago.
Esta guía explica cuándo ocurre, cómo estimarlo, qué prohíbe y qué no prohíbe la norma federal de Veracidad en los Préstamos (12 CFR 1026) y cómo detenerlo. Las cifras son hipotéticas, en dólares estadounidenses y simplificadas. El contrato y los estados de tu tarjeta rigen el cálculo real. Es educación general, no asesoría individual de crédito ni legal.
El periodo de gracia decide si el interés empieza
La norma de Veracidad en los Préstamos define el periodo de gracia como el plazo dentro del cual el crédito puede pagarse sin incurrir en un cargo financiero por una tasa periódica (12 CFR 1026.5). En tarjetas de crédito, el emisor debe tener procedimientos razonables para enviar o entregar el estado al menos 21 días antes de la fecha de vencimiento del pago.
El periodo de gracia no está garantizado. Las interpretaciones oficiales indican que la regla que limita intereses tras perder el periodo de gracia no obliga al emisor a ofrecerlo. El emisor también puede ponerle condiciones, como pagar completo el balance del estado anterior antes de su vencimiento. Las divulgaciones de apertura de cuenta de 12 CFR 1026.6 deben describir el periodo de gracia y sus condiciones, o decir que no existe. En la tabla resumen esto aparece bajo el encabezado “How to Avoid Paying Interest” (cómo evitar pagar intereses). Lee esa fila primero.
Las interpretaciones oficiales usan un ejemplo típico de dos condiciones: si pagaste completo el estado del mes anterior antes de su vencimiento, las compras nuevas no generan intereses hasta el próximo vencimiento. Si arrastraste balance, no hay periodo de gracia sobre ese balance, y muchas veces tampoco sobre compras nuevas, hasta que vuelvas a pagar un estado completo.
De dónde viene el interés residual
Sin periodo de gracia, el interés se acumula a diario sobre el balance. El estado muestra el balance a la fecha de cierre, pero el interés sigue acumulándose después de esa fecha hasta que se acredita tu pago. Esos días de interés no aparecen en el estado que acabas de pagar, sino en el siguiente.
Las interpretaciones oficiales describen el mismo patrón en un ejemplo: un balance sin periodo de gracia, pagado en la fecha de vencimiento, seguido de un estado que refleja “trailing or residual interest” acumulado sobre ese balance desde el inicio del ciclo hasta el pago.
Estímalo con la tasa diaria
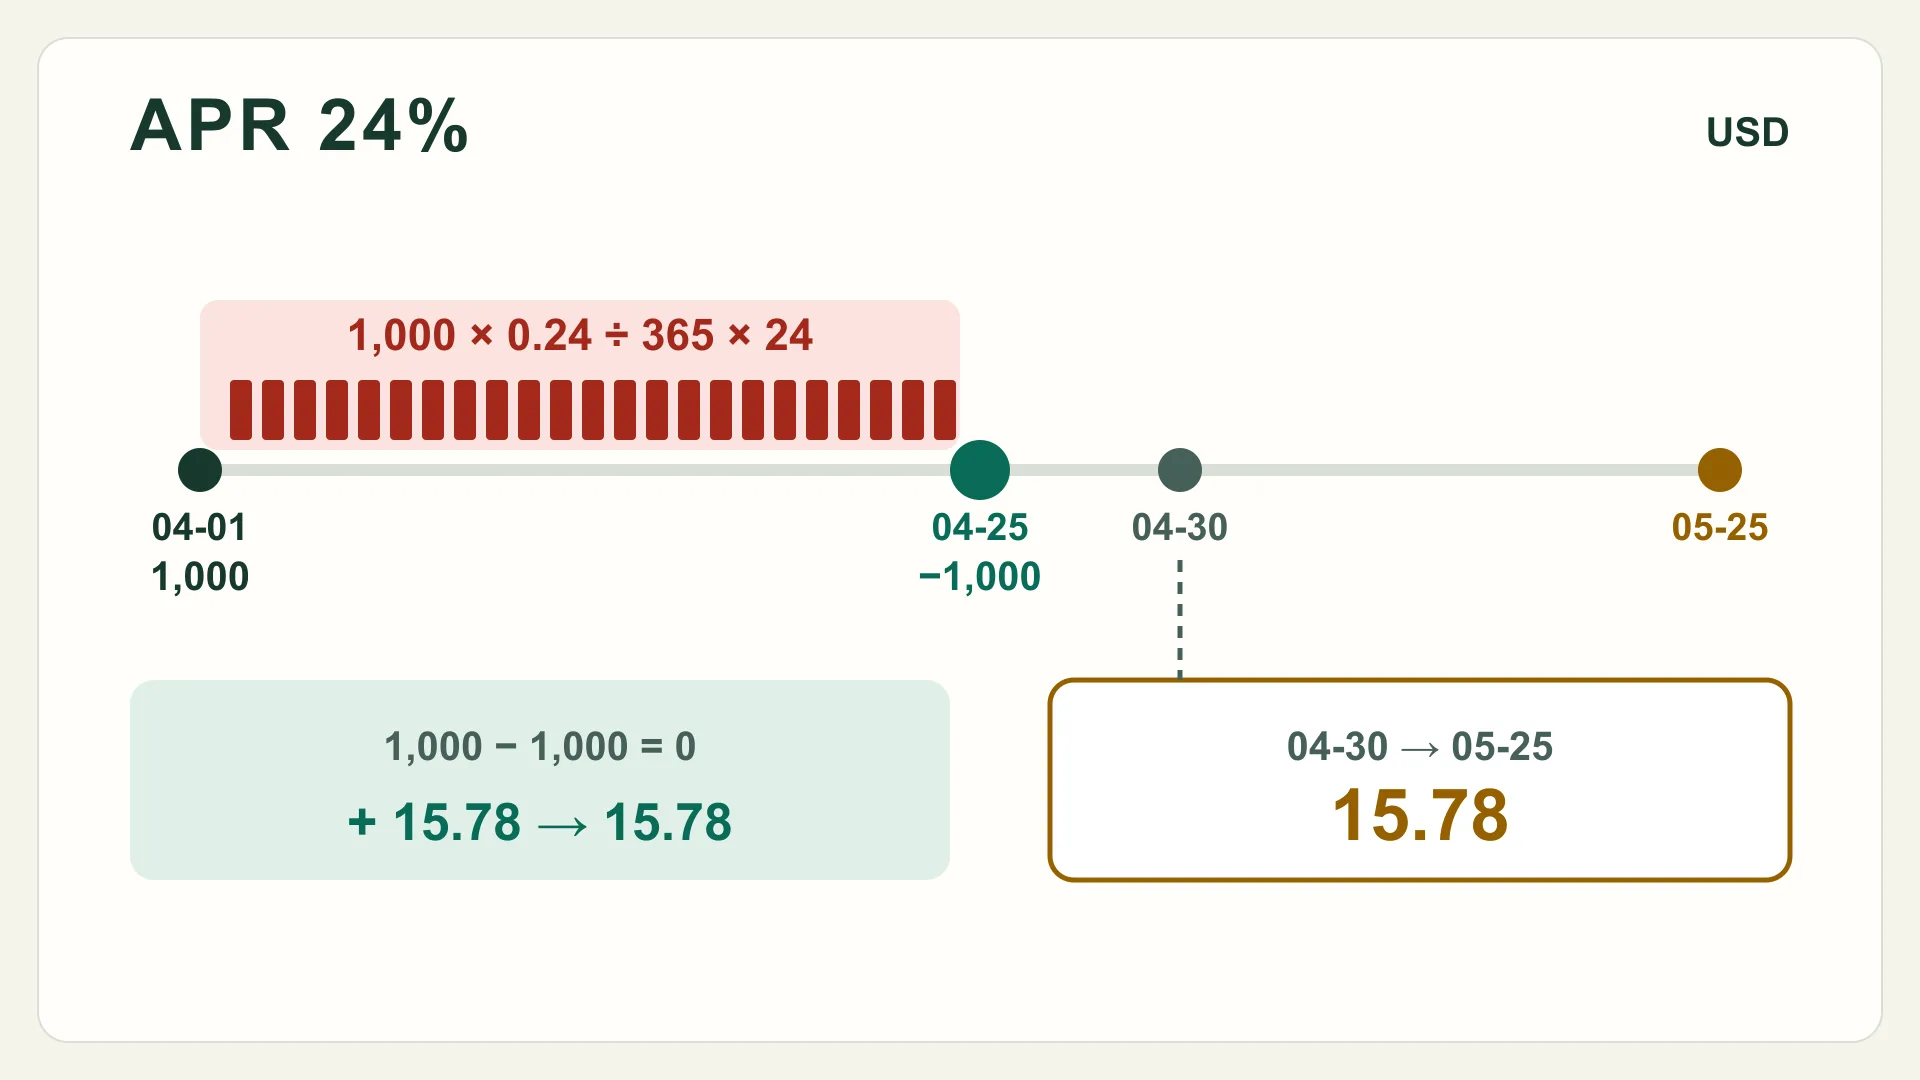
Supón que los ciclos coinciden con el mes calendario y el pago vence el día 25. La APR de compras es 24%, así que la tasa periódica diaria simplificada es 24% ÷ 365 ≈ 0.0658%. No pagaste completo el estado de febrero, así que el 31 de marzo la cuenta arrastra $1,000 sin periodo de gracia. No haces compras nuevas y pagas el balance completo de $1,000 el 25 de abril.
| Partida | Valor |
|---|---|
| Balance arrastrado a abril | 1,000.00 |
| Tasa periódica diaria | 0.24 ÷ 365 |
| Días con balance pendiente (1 al 24 de abril) | 24 |
| Interés residual en el estado de abril | 1,000 × 0.24 ÷ 365 × 24 = 15.78 |
| Balance del estado de abril, vence el 25 de mayo | 15.78 |
La fórmula es:
Interés residual ≈ balance × (APR ÷ 365) × días desde el inicio del ciclo (o el último pago) hasta que se acredita el pago.
Los emisores suelen usar un balance diario promedio y pueden capitalizar a diario o usar un año de 360 días. Por eso el cargo real puede diferir un poco de esta estimación. Si la diferencia es grande, vale la pena preguntar. La guía de APR y APY explica por qué la APR declarada y el costo efectivo con capitalización son distintos.
Las compras nuevas hechas sin periodo de gracia también pueden acumular intereses desde la fecha de compra. Depende de los términos de tu tarjeta; por eso importa la fila “How to Avoid Paying Interest”.
Qué prohíben las reglas federales tras perder el periodo de gracia
Si tenías periodo de gracia y lo perdiste, por ejemplo pagando solo parte de un estado, 12 CFR 1026.54 limita los intereses que el emisor puede imponer por esa pérdida. No puede basarlos en balances de días de ciclos anteriores al más reciente. Tampoco puede basarlos en la parte del balance que pagaste antes de que venciera el periodo de gracia. Esto terminó con la práctica de cobrar retroactivamente sobre ciclos anteriores, a veces llamada facturación de doble ciclo.
| Posible cargo de interés | Trato bajo 12 CFR 1026.54 |
|---|---|
| Interés sobre el balance de junio por días de junio | Prohibido: días de un ciclo anterior al más reciente |
| Interés sobre los $1,500 pagados antes del 25 de julio | Prohibido: parte pagada antes de que venciera el periodo de gracia |
| Interés sobre los $500 no pagados por días del ciclo de julio | No limitado por esta sección; sigue los términos de la tarjeta |
La regla tiene dos excepciones: ajustes tras resolver una disputa de facturación y ajustes por un pago devuelto. Tampoco cubre las promociones de interés diferido, donde el interés acumulado puede cobrarse si el balance promocional no se paga completo a tiempo. Esas siguen reglas distintas, así que trata una oferta de interés diferido de forma distinta a una transferencia de balance con tasa promocional.
Cómo detener el interés residual
- Paga el interés residual. En el ejemplo, pagar el balance del estado de abril, $15.78, antes del 25 de mayo lo elimina. Con términos como los del ejemplo oficial de dos condiciones, pagar ese estado completo a tiempo también devuelve el periodo de gracia a las compras posteriores.
- O pide una cantidad de saldo. Si quieres cerrar el balance en un solo pago, pide al emisor la cantidad necesaria para saldar en una fecha específica, con el interés acumulado hasta esa fecha.
- Pausa el uso de la tarjeta hasta recuperar el periodo de gracia si tus términos cobran intereses sobre compras nuevas mientras arrastras balance.
- Sigue pagando el balance completo antes de cada vencimiento. Esa es la condición habitual para conservar el periodo de gracia.
Si no puedes pagar los estados completos, el interés residual es un síntoma de balance arrastrado. La guía del pago mínimo muestra cómo medir el progreso del principal, y el orden de pago de deudas te ayuda a elegir qué balance atacar primero.
Convierte la página en acción
Revisa un cargo de interés inesperado
- Busca la fila “How to Avoid Paying Interest” en el contrato o tabla de precios de tu tarjeta.
- Anota si el balance del estado anterior se pagó completo antes de su vencimiento.
- Anota la fecha de cierre, la fecha de pago y la tasa periódica diaria del estado.
- Estima el interés diario sobre el balance para los días antes de que llegara tu pago.
- Compara la estimación con el cargo del estado; diferencias pequeñas pueden venir del método de balance del emisor.
- Si hubo pérdida del periodo de gracia, confirma que no se cobraron intereses sobre lo pagado a tiempo.
- Pide al emisor una cantidad de saldo hasta una fecha específica si quieres terminar el interés residual ya.
- Guarda los estados y la explicación del emisor.
Límites
Esta guía cubre cuentas de tarjetas de crédito de consumo en EE. UU. bajo 12 CFR 1026 (norma de Veracidad en los Préstamos), según el Código electrónico de Regulaciones Federales. No cubre tarjetas de negocio, líneas garantizadas con vivienda, tarjetas de cargo con otros términos ni tarjetas fuera de EE. UU. Los contratos, métodos de balance y términos promocionales varían. Todas las cifras son hipotéticas y no se muestran términos reales de ningún emisor. Si un cargo parece inconsistente con tu contrato, pide por escrito al emisor el cálculo y guarda tus estados.
De evidencia a acción
Métodos y evidencia
Métodos usados
- Estimación de interés residual de tarjeta
I ≈ B × (APR ÷ 365) × d, where d = days from cycle start (or last payment) until the payment posts; issuer balance and compounding methods can differ
Próximas acciones
Datos estructuradossources.jsonformulas.jsonsystems.json
Evidencia
Fuentes
- 12 CFR §1026.54: límites a cargos financieros
ecfr-reg-z-1026-54Electronic Code of Federal Regulations (Consumer Financial Protection Bureau rule)Consultado24 de octubre de 2026
- 12 CFR §1026.5: plazos de estados y periodo de gracia
ecfr-reg-z-1026-5Electronic Code of Federal Regulations (Consumer Financial Protection Bureau rule)Consultado24 de octubre de 2026
- 12 CFR §1026.6: divulgaciones de la cuenta
ecfr-reg-z-1026-6Electronic Code of Federal Regulations (Consumer Financial Protection Bureau rule)Consultado24 de octubre de 2026
- 12 CFR 1026, Suplemento I: interpretaciones oficiales
ecfr-reg-z-supplement-iElectronic Code of Federal Regulations (Consumer Financial Protection Bureau rule)Consultado24 de octubre de 2026
Preguntas comunes
Preguntas frecuentes
¿Por qué me cobraron intereses si pagué el balance completo?
Si arrastrabas balance, normalmente no había periodo de gracia. El interés siguió acumulándose a diario entre el cierre del estado y el día en que llegó tu pago, y ese interés residual aparece en el estado siguiente.
¿La tarjeta está obligada a ofrecer periodo de gracia?
No. La interpretación oficial de 12 CFR 1026 dice que la regla que limita intereses tras perder el periodo de gracia no exige ofrecerlo. El contrato debe divulgar si existe, bajo el encabezado equivalente a “How to Avoid Paying Interest”.
¿Pueden cobrarme intereses sobre la parte que ya pagué?
Si tenías periodo de gracia y lo perdiste, la sección 12 CFR 1026.54 prohíbe intereses sobre la parte pagada antes de que venciera y sobre balances de días de ciclos anteriores. Las disputas y los pagos devueltos son excepciones.
¿Cómo detengo el interés residual?
Pide al emisor una cantidad de saldo que incluya el interés hasta la fecha de pago, o paga completo el estado siguiente con el interés residual. Después, cumplir las condiciones del periodo de gracia suele detener intereses nuevos sobre compras.