Un Formulario 1099-B por acciones de unidades de acciones restringidas (RSU) muchas veces muestra una base de $0, una cantidad parcial o ninguna. Si copias esa cifra en tu planilla, el valor que ya tributó como salario al consolidarse las acciones puede tributar otra vez como ganancia de capital. La solución es un procedimiento específico del Formulario 8949, no escribir otra cifra en la columna del corredor.
Esta guía aplica las instrucciones vigentes del IRS a un ejemplo hipotético en dólares estadounidenses del año contributivo 2026. Es educación general sobre la declaración federal de EE. UU., no asesoría contributiva para tu caso.
Por qué la base del 1099-B puede ser demasiado baja
La Publicación 525 del IRS explica que, cuando un bien recibido por servicios queda sustancialmente consolidado, incluyes su valor justo de mercado, menos lo que pagaste, como ingreso de ese año. En las RSU liquidadas en acciones, el patrono generalmente informa esa cantidad como salario. La Publicación 551 añade la regla de base: cuando recibes un bien por servicios, la cantidad incluida en el ingreso pasa a ser tu base.
El corredor que vende las acciones puede no tener esa cifra de compensación, o informar solo lo que se pagó por las acciones. Las instrucciones del Formulario 8949 dicen claramente que, para opciones compensatorias concedidas después de 2013, la base del 1099-B no reflejará lo incluido en el ingreso y debes aumentarla tú. Las RSU no son opciones, pero el mismo problema práctico aparece en muchos formularios de ventas de RSU, así que compara el 1099-B con tus registros de consolidación siempre.
Paso 1: halla la base correcta en los registros de consolidación
Para cada lote vendido, reúne la confirmación de consolidación o entrega del plan. Necesitas la fecha de consolidación, las acciones entregadas y el valor justo de mercado por acción usado para calcular la compensación. La base correcta generalmente es:
Base = cantidad pagada por las acciones (muchas veces $0 en RSU) + ingreso de compensación incluido por esas acciones.
Usa las acciones realmente entregadas y vendidas, no el total bruto consolidado. Las acciones retenidas o vendidas para cubrir impuestos son aparte. Si el corredor emitió un 1099-B por esas ventas, infórmalas también. Su base suele ser el mismo valor de la fecha de consolidación, así que la ganancia o pérdida normalmente es pequeña.
Paso 2: elige la casilla correcta del Formulario 8949
Las acciones mantenidas un año o menos van en la Parte I (corto plazo); más de un año, en la Parte II (largo plazo). Usa la fecha de consolidación, no la de concesión, como fecha de adquisición. La Publicación 525 indica que el periodo de tenencia de bienes restringidos comienza cuando quedan sustancialmente consolidados; confirma la fecha en tu estado de entrega. Luego revisa en el 1099-B la casilla aplicable del Formulario 8949:
| Situación del 1099-B | Casilla del 8949 | Columna (e) | Columna (f) | Columna (g) |
|---|---|---|---|---|
| Base informada al IRS | A (corto plazo) o D (largo plazo) | Base del 1099-B, aunque sea incorrecta | B | Corrección según la hoja de ajuste de base |
| Base no informada al IRS | B (corto plazo) o E (largo plazo) | Base correcta | B | 0 |
La hoja de ajuste de base de las instrucciones del 8949 compara la base del 1099-B (línea 1) con la base correcta (línea 2). Si la correcta es mayor, anota la diferencia en la columna (g) como número negativo.
Paso 3: completa la línea (ejemplo hipotético)
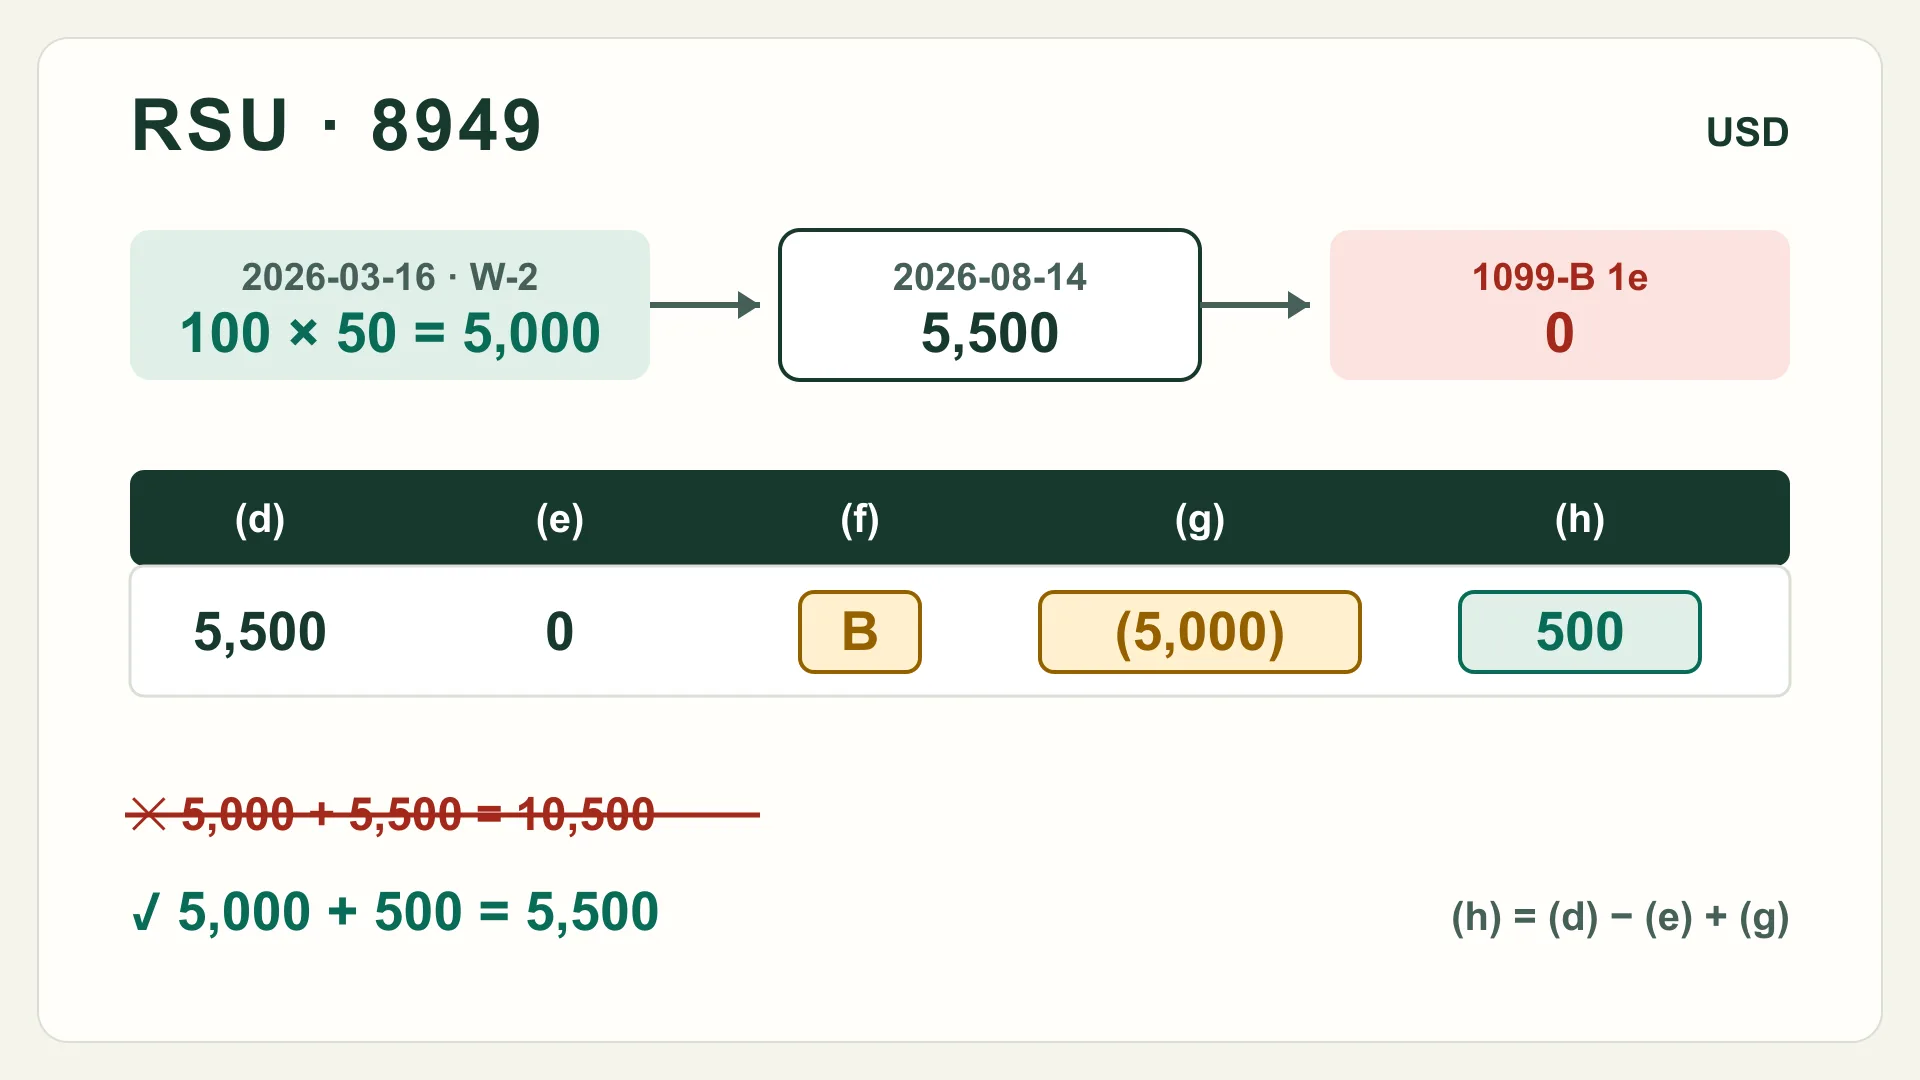
Supón que 100 acciones de RSU se consolidaron el 16 de marzo de 2026 con un valor justo de mercado de $50 por acción, y se incluyeron $5,000 en el salario. Las 100 acciones entregadas se vendieron el 14 de agosto de 2026 por $5,500, sin cargos. El 1099-B muestra base de $0 e indica que la base se informó al IRS, así que la venta va en la Parte I con la casilla A.
| Columna | Anotación |
|---|---|
| (a) Descripción | 100 acc. XYZ (RSU) |
| (b) Fecha de adquisición | 03/16/2026 |
| (c) Fecha de venta | 08/14/2026 |
| (d) Producto | 5,500 |
| (e) Costo u otra base | 0 (según el 1099-B) |
| (f) Código | B |
| (g) Ajuste | (5,000) |
| (h) Ganancia o pérdida | 500 |
La columna (h) es (d) − (e) + (g): 5,500 − 0 − 5,000 = 500. Sin el ajuste, la línea mostraría una ganancia de 5,500 además de los 5,000 ya incluidos en el salario: tributarían 10,500 por una posición que produjo 5,500 de valor total. Con el ajuste, los 5,000 cuentan una vez como salario y los 500 de cambio de precio posterior una vez como ganancia de corto plazo.
El Ejemplo 4 de las instrucciones del 8949 sigue el mismo patrón en dirección contraria: la base informada era demasiado alta y el ajuste es positivo.
Paso 4: reconcilia antes de radicar
Haz una verificación para todo el año: para cada lote de RSU vendido, ¿la compensación de la fecha de consolidación más la ganancia o pérdida informada equivale al producto de la venta menos lo que pagaste? Si no, falta un lote, se contó dos veces o está pareado con la fecha equivocada. El programa contributivo que importa el 1099-B puede requerir la misma corrección con código B a mano.
Si también vendiste acciones de un ESPP, la lógica es parecida, pero la compensación depende del tipo de disposición. La guía de base de RSU y ESPP cubre ambos planes y el registro por lote. Si una venta de RSU fue con pérdida y adquiriste más de la misma acción dentro de los 30 días antes o después, incluso mediante un plan del patrono, revisa la ventana de venta de lavado en la hoja de cosecha de pérdidas de fin de año antes de cerrar la línea.
Convierte la página en acción
Antes de radicar una venta de RSU
- Reúne la confirmación de consolidación de cada lote: fecha, acciones entregadas y valor justo de mercado.
- Confirma que el ingreso de consolidación aparece en tu salario de ese año.
- Parea cada línea del 1099-B con su lote y periodo de tenencia.
- Anota si el 1099-B dice que la base se informó al IRS.
- Calcula la base correcta por lote, incluida cualquier cantidad pagada.
- Completa las columnas (d) a (h) con el código B y, si aplica, la hoja de ajuste de base.
- Verifica que salario más ganancia de capital cuenten el total una sola vez.
- Guarda los registros de consolidación con la planilla.
Límites
Todas las cifras son hipotéticas y en dólares estadounidenses. El procedimiento sigue las instrucciones del Formulario 8949 de 2025 y las Publicaciones 525 y 551 publicadas en IRS.gov; revisa las versiones del año que radicas. Las elecciones de la sección 83(b) u 83(i), acciones de compañías privadas, trabajo transfronterizo o de no residentes, la fuente estatal, la residencia en Puerto Rico y correcciones de nómina pueden cambiar las cantidades. Si el salario o los registros de consolidación parecen incorrectos, consulta primero al patrono o al administrador del plan. Esta página no es asesoría contributiva ni legal individual.
De evidencia a acción
Métodos y evidencia
Métodos usados
- Base de compensación en acciones
basis = amount paid + compensation income included, subject to the plan and transaction rules - Ajuste de base del Formulario 8949 (código B)
if basis reported to IRS: (e) = 1099-B basis, (g) = 1099-B basis − correct basis; else (e) = correct basis, (g) = 0; (h) = (d) − (e) + (g)
Próximas acciones
Datos estructuradossources.jsonformulas.jsonsystems.json
Evidencia
Fuentes
- IRS Publicación 525: ingresos tributables y no tributables
irs-form-8949-instructionsInternal Revenue ServiceConsultado23 de octubre de 2026
- IRS Publicación 551: base de bienes
irs-pub-525Internal Revenue ServiceConsultado23 de octubre de 2026
- Instrucciones del Formulario 8949
irs-pub-551Internal Revenue ServiceConsultado23 de octubre de 2026
- Instrucciones del Anejo D (Formulario 1040)
irs-schedule-d-instructionsInternal Revenue ServiceConsultado23 de octubre de 2026
Preguntas comunes
Preguntas frecuentes
¿Por qué el 1099-B muestra base de $0 para mis acciones de RSU?
El corredor puede no haber incluido el ingreso de compensación reconocido al consolidarse las acciones. Ese ingreso generalmente ya está en tu salario y forma tu base, según la regla del IRS para bienes recibidos por servicios. Revisa tu confirmación de consolidación antes de radicar.
¿Escribo la base correcta directamente en la columna (e)?
Solo si la base no se informó al IRS (casilla B o E). Si el 1099-B indica que se informó al IRS (casilla A o D), las instrucciones del 8949 piden anotar la base informada en la columna (e), el código B en la columna (f) y la corrección en la columna (g).
¿El ajuste de la columna (g) es positivo o negativo?
Cuando la base correcta es mayor que la informada, la hoja del IRS anota la diferencia como número negativo en la columna (g). Una base mayor reduce la ganancia.
¿Debo informar las acciones vendidas para cubrir impuestos al consolidarse?
Si el corredor emitió un 1099-B por esas acciones, informa la venta. Su base generalmente es el mismo valor de la fecha de consolidación, así que la ganancia o pérdida suele ser pequeña, pero revisa el precio real y los cargos.