米国の譲渡制限付株式ユニット(RSU)から得た株式のForm 1099-Bでは、取得価額が0ドル、一部の金額、または空欄になっていることがよくあります。その数字をそのまま申告に写すと、権利確定時にすでに給与として課税された価値が、キャピタルゲインとして再び課税されるおそれがあります。修正方法は、証券会社の欄に別の数字を書き込むことではなく、Form 8949の決められた手順です。
このページは、2026課税年度の米ドル建て仮想例に現行のIRS説明書を当てはめたものです。米国連邦の申告に関する一般的な説明であり、日本の確定申告の手続きや個別の税務助言ではありません。
1099-Bの取得価額が低すぎる理由
IRS Publication 525は、役務の対価として受け取った財産が実質的に権利確定したとき、その公正市場価値から支払額を差し引いた額をその年の所得に含めると説明しています。株式で決済されるRSUでは、通常この額が雇用主から給与として報告されます。Publication 551は、役務の対価として受け取った財産では、所得に含めた額が取得価額になると定めています。
売却を扱う証券会社はこの報酬額を把握していないか、株式に支払った額だけを報告することがあります。Form 8949の説明書は、2013年より後に付与された報酬目的のオプションについて、1099-Bの取得価額には所得に含めた額が反映されず、自分で取得価額を増やす必要があると明記しています。RSUはオプションではありませんが、RSU売却の書類でも同じ実務上の問題が多く見られるため、毎回1099-Bを権利確定記録と照合してください。
手順1:権利確定記録から正しい取得価額を求める
売却したロットごとに、プランの権利確定(リリース)確認書を集めます。権利確定日、交付された株数、報酬計算に使われた1株あたりの公正市場価値が必要です。正しい取得価額は通常次のとおりです。
取得価額 = 株式への支払額(RSUでは多くの場合0ドル)+ その株式について所得に含めた報酬額
権利確定した総株数ではなく、実際に交付され売却した株数を使います。税金のために源泉徴収または売却(セル・トゥ・カバー)された株式は別扱いです。その売却について1099-Bが発行されていれば、それも報告します。取得価額は通常同じ権利確定日の価値なので、損益は小さいことが多いです。
手順2:Form 8949の区分を選ぶ
保有1年以下はPart I(短期)、1年超はPart II(長期)に記入します。取得日には付与日ではなく権利確定日を使います。Publication 525は、制限付き財産の保有期間は実質的に権利確定したときに始まると説明しています。日付はリリース明細で確認してください。次に、1099-Bの「Applicable checkbox on Form 8949」欄を確認します。
| 1099-Bの状況 | Form 8949の区分 | (e)欄 | (f)欄 | (g)欄 |
|---|---|---|---|---|
| 取得価額をIRSへ報告済み | A(短期)またはD(長期) | 誤っていても1099-Bの取得価額 | B | 取得価額調整ワークシートによる修正額 |
| 取得価額をIRSへ報告していない | B(短期)またはE(長期) | 正しい取得価額 | B | 0 |
Form 8949説明書の取得価額調整ワークシートは、1099-Bの取得価額(1行目)と正しい取得価額(2行目)を比べます。正しい額の方が大きければ、差額を(g)欄にマイナスで記入します。
手順3:行を記入する(仮想例)
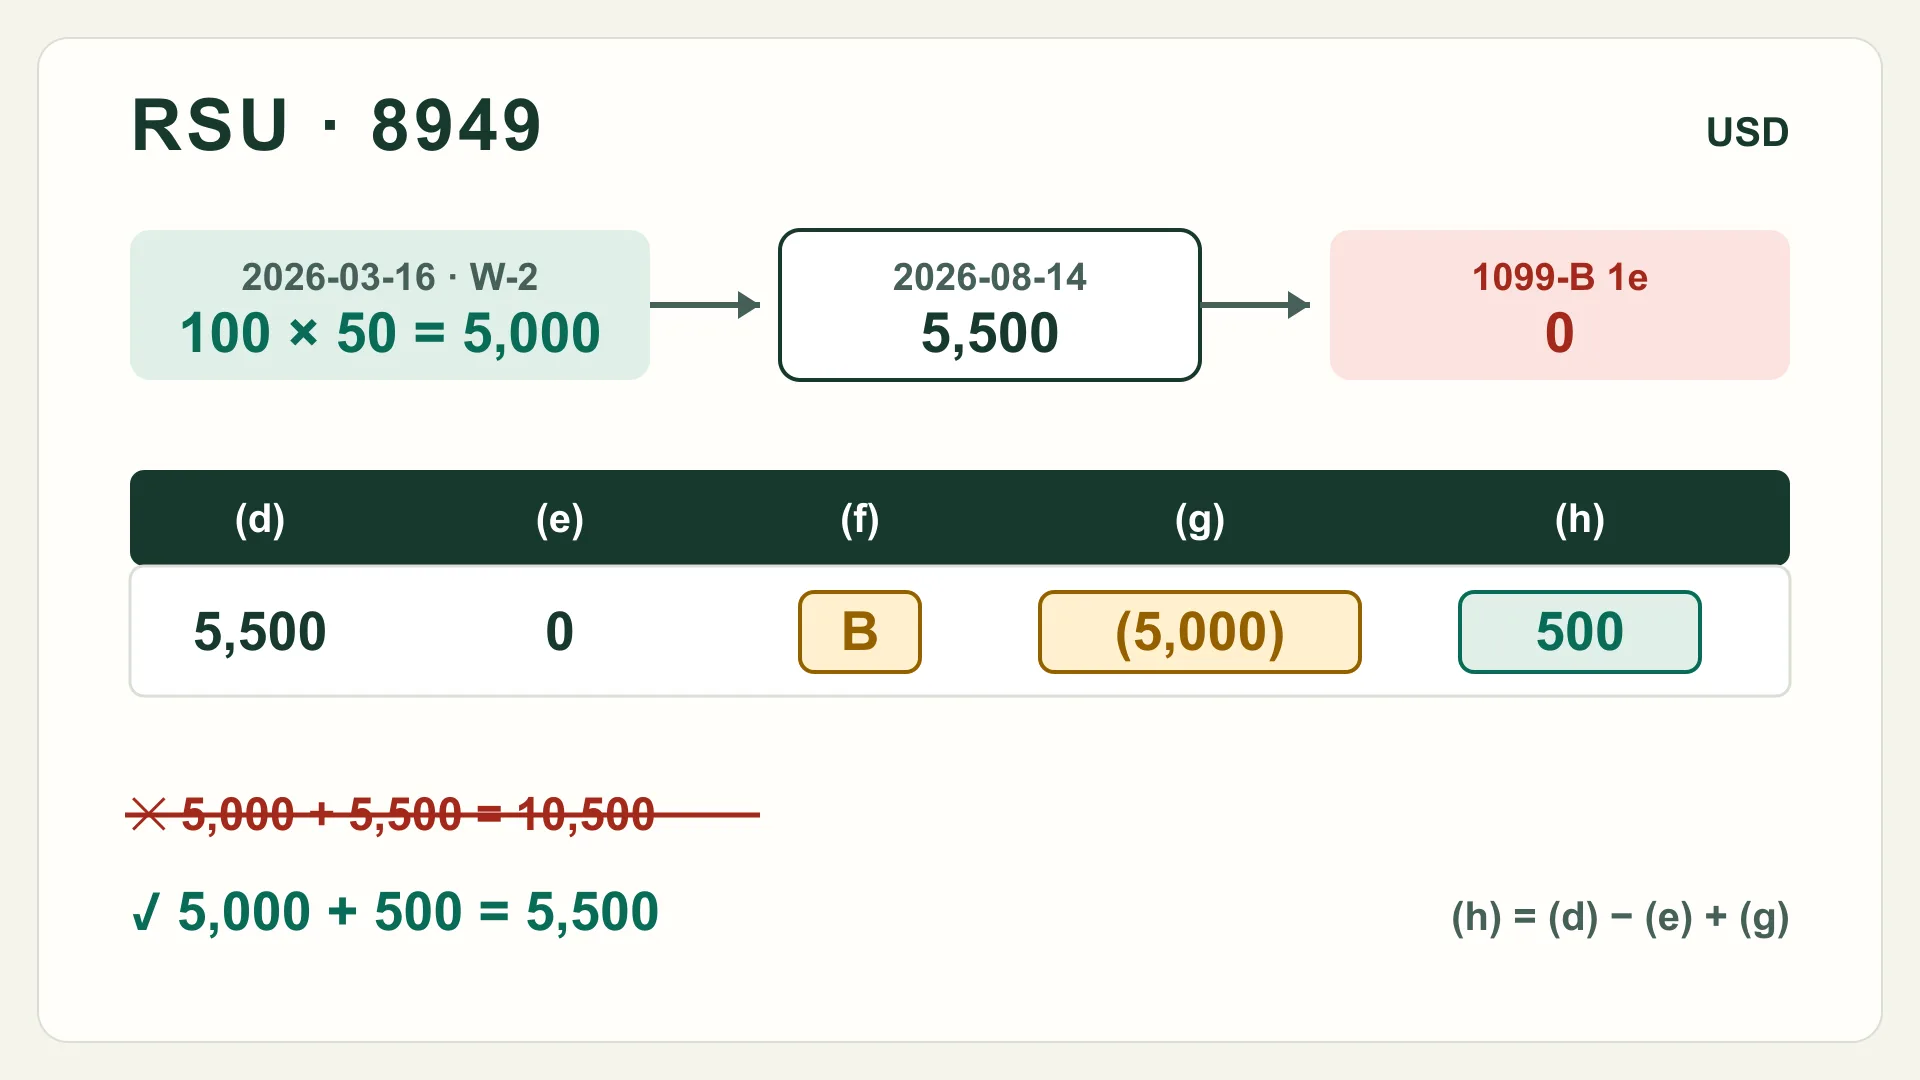
RSU 100株が2026年3月16日に1株50ドルの公正市場価値で権利確定し、5,000ドルが給与に含まれたとします。交付された100株すべてを2026年8月14日に手数料なしで5,500ドルで売却しました。1099-Bの取得価額は0ドルで、IRSへ報告済みと示されているため、Part Iの区分Aに記入します。
| 欄 | 記入内容 |
|---|---|
| (a) 銘柄 | 100 sh XYZ (RSU) |
| (b) 取得日 | 03/16/2026 |
| (c) 売却日 | 08/14/2026 |
| (d) 売却代金 | 5,500 |
| (e) 取得価額 | 0(1099-Bの表示どおり) |
| (f) コード | B |
| (g) 調整額 | (5,000) |
| (h) 損益 | 500 |
(h)欄は(d) − (e) + (g)で、5,500 − 0 − 5,000 = 500です。調整しないと、給与に含まれた5,000に加えて5,500の利益が計上され、合計5,500の価値しか生まなかったポジションに10,500が課税されます。調整すれば、5,000は給与として一度、その後の値上がり500は短期利益として一度だけ計上されます。
Form 8949説明書のExample 4は、報告された取得価額が高すぎて調整額がプラスになる逆方向の例で、同じ考え方を示しています。
手順4:申告前に照合する
年間を通して一つの確認をします。売却したRSUロットごとに、権利確定日の報酬額と報告するキャピタルゲイン(ロス)の合計が、売却代金から支払額を差し引いた額と一致するかを見ます。一致しなければ、ロットの漏れ、二重計上、権利確定日の対応誤りがあります。1099-Bを取り込む税務ソフトでも、同じコードBの修正を手入力する必要がある場合があります。
ESPP株式も売却した場合、考え方は似ていますが、報酬額は処分の種類によって変わります。RSUとESPPの取得価額ガイドで両方の制度とロット台帳を説明しています。RSUの売却が損失で、その前後30日以内に勤務先の制度を通じた取得を含め同じ株式を取得した場合は、行を確定する前に年末タックスロス・ハーベスティングの手順ワークシートでウォッシュセール期間を確認してください。
内容を行動へ移す
RSU売却を申告する前に
- 各ロットの権利確定確認書(日付、交付株数、公正市場価値)を集める。
- 権利確定所得がその年の給与に含まれていることを確認する。
- 1099-Bの各売却行を権利確定ロットと保有期間に対応させる。
- 1099-Bで取得価額がIRSに報告済みかを確認する。
- 支払額を含め、ロットごとの正しい取得価額を計算する。
- コードBで(d)〜(h)欄を記入し、必要なら取得価額調整ワークシートを使う。
- 給与とキャピタルゲインの合計が一度だけ計上されているか確認する。
- 権利確定記録を申告書と一緒に保管する。
適用範囲
数値はすべて米ドル建ての仮想例です。手順は2025年版Form 8949説明書と、IRS.govに掲載されたPublication 525・551に基づきます。申告する年の版を確認してください。83(b)・83(i)選択、非公開会社の株式、非居住者や国外勤務、州の源泉、プエルトリコ居住、給与の訂正があると金額が変わる場合があります。給与や権利確定記録が誤っていると思われるときは、まず雇用主またはプラン管理者に確認してください。このページは個別の税務・法務助言ではありません。
根拠から行動へ
方法と根拠
使用する方法
- 株式報酬の取得価額
basis = amount paid + compensation income included, subject to the plan and transaction rules - Form 8949の取得価額調整(コードB)
if basis reported to IRS: (e) = 1099-B basis, (g) = 1099-B basis − correct basis; else (e) = correct basis, (g) = 0; (h) = (d) − (e) + (g)
次の行動
根拠
情報源
- IRS Publication 525 課税所得・非課税所得
irs-form-8949-instructionsInternal Revenue Service参照日2026年10月23日
- IRS Publication 551 資産の取得価額
irs-pub-525Internal Revenue Service参照日2026年10月23日
- Form 8949 Instructions
irs-pub-551Internal Revenue Service参照日2026年10月23日
- Schedule D (Form 1040) Instructions
irs-schedule-d-instructionsInternal Revenue Service参照日2026年10月23日
よくある疑問
よくある質問
なぜ1099-BでRSU株式の取得価額が0ドルになっているのですか?
証券会社が権利確定時に認識された報酬所得を含めていない場合があります。その所得は通常すでに給与に含まれ、役務の対価として受け取った財産のIRSルールにより取得価額になります。申告前に権利確定の確認書を確認してください。
正しい取得価額を(e)欄に直接書いてよいですか?
IRSに取得価額が報告されていない場合(区分BまたはE)だけです。1099-BがIRSへ報告済み(区分AまたはD)なら、Form 8949の説明書は(e)欄に報告値、(f)欄にコードB、(g)欄に修正額を記入するよう指示しています。
(g)欄の調整額はプラスですか、マイナスですか?
正しい取得価額が報告値より大きい場合、IRSのワークシートでは差額を(g)欄にマイナスで記入します。取得価額が大きいほど利益は小さくなります。
権利確定時に税金支払いのため売却された株式も報告しますか?
その株式について1099-Bが発行されていれば報告します。取得価額は通常同じ権利確定日の価値なので損益は小さいことが多いですが、実際の売却価格と手数料を確認してください。