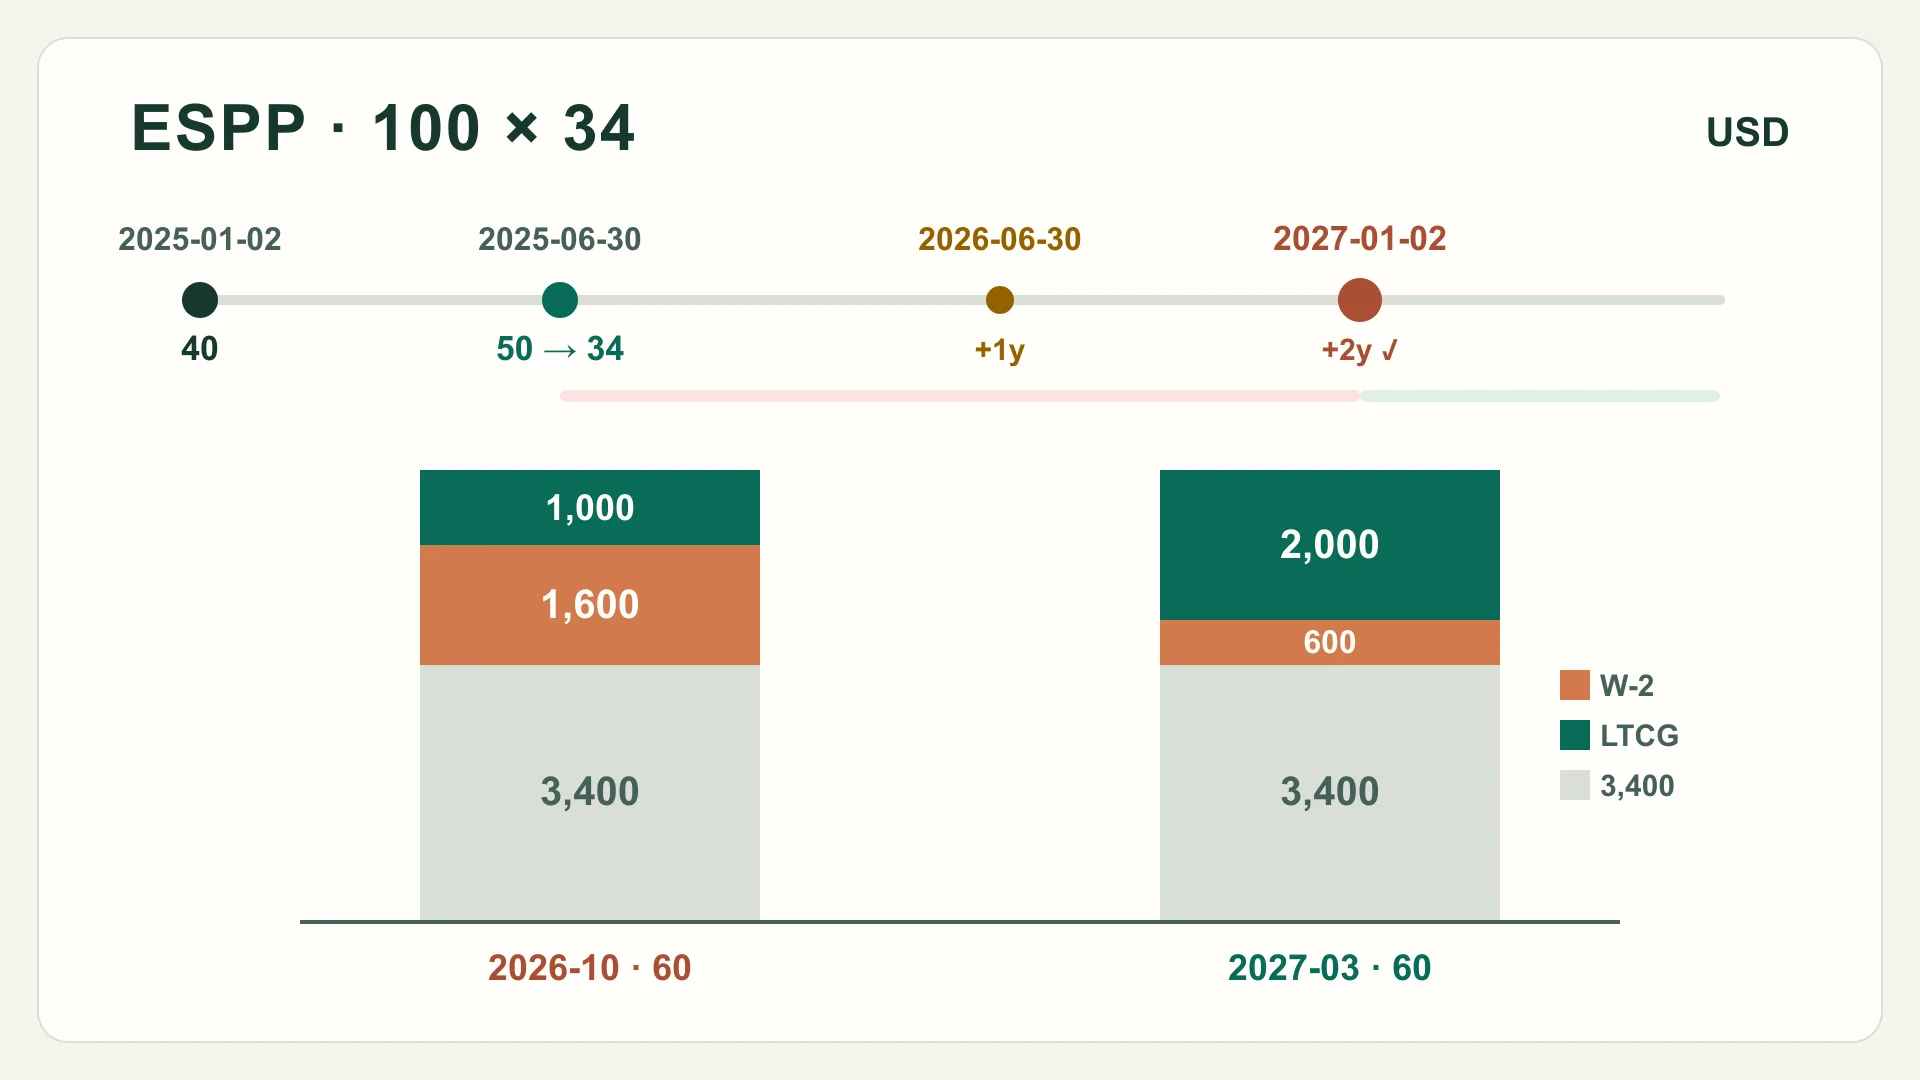
従業員株式購入制度(ESPP)では、給与天引きで勤務先の株式を、多くの場合割引価格で購入できます。売却時期によって利益の課税方法が変わります。適格日より前に売ると不適格処分となり、購入時に受けた割引が給与として課税されます。待って売ると適格処分となり、給与として課税される部分は通常小さくなり、残りは長期キャピタルゲインになります。
このページでは、米国の第423条プランに関するIRS Publication 525のルールを、米ドル建ての仮想購入1件に当てはめます。第423条以外のプラン、米国外のプラン、州税は扱いが異なります。日本の税制(外国株式報酬の確定申告など)は説明していません。一般的な説明であり、税務助言ではありません。
手順1:Form 3922を読む
割引購入では、移転のあった年の後に勤務先からForm 3922が届きます。Forms 3921・3922の説明書によると、必要な欄は次のとおりです。
| 欄 | 内容 | 例 |
|---|---|---|
| 1 | オプション付与日(募集期間の開始) | 2025年1月2日 |
| 2 | オプション行使日(購入日) | 2025年6月30日 |
| 3 | 付与日の1株あたり公正市場価値 | 40.00 |
| 4 | 行使日の1株あたり公正市場価値 | 50.00 |
| 5 | 1株あたり支払価格 | 34.00(低い方の価値の85%) |
| 6 | 移転株数 | 100 |
| 7 | 法的所有権の移転日 | 2025年6月30日 |
| 8 | 付与日に行使したとみなした1株あたり価格 | 34.00 |
手順2:適格日を求める
Publication 525によると、株式の移転から1年後とオプション付与から2年後のうち遅い方の期間が終わるまで売却しなければ、保有期間要件を満たします。
例では、2025年6月30日の移転から1年後は2026年6月30日、2025年1月2日の付与から2年後は2027年1月2日です。遅い方が基準なので、2027年1月2日より後の売却が適格処分です。それより前の売却は、購入から1年以上経っていても不適格処分です。
不適格処分でも、キャピタルゲイン・ロス自体は長期になり得ます。キャピタルゲイン上の保有期間は購入日の翌日から始まるため、2025年6月30日から1年を超えた後の売却である必要があります。
不適格処分:購入時の割引全額が給与
保有期間要件を満たさない場合、Publication 525では通常所得は購入日の公正市場価値 − 支払価格です。この額は売却益に限定されません。取得価額に加え、増えた取得価額と売却価格の差がキャピタルゲインまたはロスになります。
適格処分:給与に上限がある
要件を満たし、オプション価格が割引(株価の85%以上)だった場合、通常所得は次の2つのうち少ない方です。
- 付与日の価値 − オプション価格。ルックバック型など付与時に価格が確定していない場合は、付与日に行使したとみなして計算します(3欄 − 8欄)。
- 売却価格 − 支払価格。
それを超える利益はキャピタルゲインです。損失で売却した場合、Publication 525はキャピタルロスであり通常所得はないとしています。
同じ100株の4つの仮想売却
| 売却 | 種類 | 売却代金 | 通常所得(給与) | 調整後取得価額 | キャピタルゲイン・ロス |
|---|---|---|---|---|---|
| 2026年10月1日・60ドル | 不適格 | 6,000 | 1,600 =(50 − 34)× 100 | 5,000 | +1,000(長期) |
| 2027年3月1日・60ドル | 適格 | 6,000 | 600 =(40 − 34)× 100 と(60 − 34)× 100 の少ない方 | 4,000 | +2,000(長期) |
| 2026年10月1日・30ドル | 不適格 | 3,000 | 1,600 | 5,000 | −2,000(長期) |
| 2027年3月1日・30ドル | 適格 | 3,000 | 0(損失で売却) | 3,400 | −400(長期) |
どの行でも、給与とキャピタル損益の合計は売却代金から支払額3,400ドルを引いた額と一致し、二重計上はありません。60ドルの場合、待つことで1,000ドルが給与からキャピタルゲインに移りました。30ドルの場合、不適格売却では1,600ドルの給与と2,000ドルのキャピタルロスが同時に生じ、キャピタルロスは利益を超えると控除に上限があります(タックスロス・ハーベスティングの手順を参照)。どれだけ有利かは各自の税率と、長く保有するリスクによって変わり、この例では推計しません。
手順3:二重課税を避けて申告する
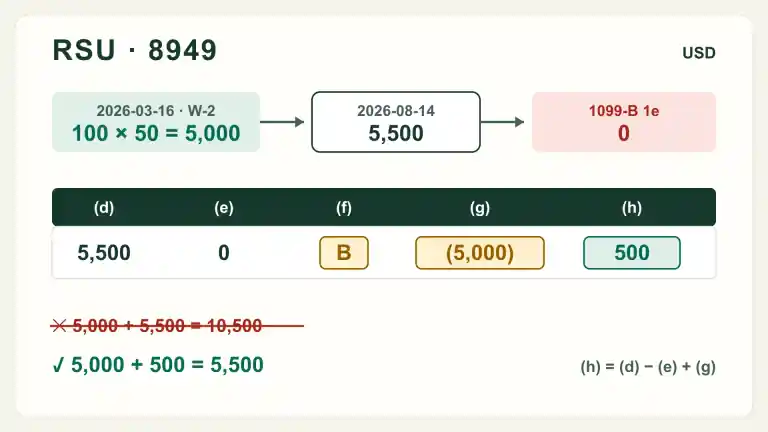
Publication 525によると、勤務先または元勤務先は通常所得をForm W-2の1欄に給与として報告するはずです。売却年のW-2に含まれているか確認し、なければ自分で申告します。2014年1月1日以降に付与されたオプションでは、Form 1099-Bの取得価額にこの所得は含まれません。Form 8949の説明書に従い、報告された取得価額、コードB、マイナスの調整額をForm 8949に記入します。コードBの手順ガイドではRSUの例で各欄を示しており、同じ方法が使えます。
内容を行動へ移す
ESPP株式を売る前に
- 購入ごとのForm 3922(1・3・4・5・6・7・8欄)を確認する。
- 適格日を計算する:1欄+2年と7欄+1年の遅い方。
- 今売る場合と適格日以降に売る場合の給与とキャピタルゲインを試算する。
- 勤務先株式への集中度を確認する。
- 売却後、W-2の給与額を確認し、なければ自分で申告する。
- Form 8949でコードBを使って取得価額を調整し、Form 3922を保管する。
税金だけで判断しない
適格処分のために保有するということは、最長2年間勤務先株式を持ち続けることです。給与もすでに同じ会社に依存しています。30ドルの行のように、株価下落が税の差を上回ることもあります。収入の集中リスクを減らすガイドとRSU・ESPPの取得価額の照合で、ポジション全体を検討してください。
適用範囲
数値はすべて米ドル建ての仮想例で、ルールは上記リンクの現行のIRS Publication 525と各説明書に基づきます。申告する年の版を確認してください。第423条以外のプラン、インセンティブ・ストック・オプション(ISO)、代替ミニマム税、死亡・離婚による移転、利益相反規則に従う売却、非居住者・国外勤務、プエルトリコ居住、州税によって結果が変わる場合があります。このページは個別の税務・投資助言ではありません。
根拠から行動へ
方法と根拠
使用する方法
- ESPP売却時の通常所得
disqualifying: (FMV at purchase − price paid) × shares; qualifying: min((FMV at grant − option price as if exercised at grant) × shares, max(0, proceeds − price paid × shares)) - 株式報酬の取得価額
basis = amount paid + compensation income included, subject to the plan and transaction rules
次の行動
根拠
情報源
- IRS Publication 525 課税所得・非課税所得
irs-pub-525Internal Revenue Service参照日2026年10月30日
- Forms 3921・3922 Instructions
irs-form-3922-instructionsInternal Revenue Service参照日2026年10月30日
- Form 8949 Instructions
irs-form-8949-instructionsInternal Revenue Service参照日2026年10月30日
よくある疑問
よくある質問
ESPP株式の売却が適格処分になるのはいつですか?
IRS Publication 525によると、株式の移転から1年後とオプション付与から2年後のうち遅い方まで売却しなければ、保有期間要件を満たします。付与日と移転日はForm 3922の1欄と7欄にあります。
不適格処分の通常所得はいくらですか?
購入(行使)日の公正市場価値から支払価格を引いた額です。売却益に限定されないため、損失で売っても生じます。その額を取得価額に加え、残りがキャピタルゲインまたはロスになります。
適格処分の通常所得はいくらですか?
割引のある制度では、付与日の価値から付与日に行使したとみなしたオプション価格を引いた額と、売却価格から支払価格を引いた額の少ない方です。損失で売却した場合、通常所得はありません。
ESPP株式の1099-Bの取得価額が低いのはなぜですか?
2013年より後に付与されたオプションでは、1099-Bの取得価額に給与として申告する通常所得が含まれません。Form 8949でコードBを使って自分で加えないと、同じ所得が二重に課税されるおそれがあります。