タックスロス・ハーベスティングとは、米国の課税証券口座で投資を調整後取得価額より低い価格で売却し、確定したキャピタルロスを連邦税申告の他の損益と相殺することです。損失を確定してもポートフォリオの価値は変わりません。税務上の結果がどの年の、Schedule Dのどの行に入るかが変わります。
このページは米国連邦税の一般的な枠組みを、2026課税年度の日付付き・米ドル建ての仮想例で説明します。日本の税制(いわゆる「損出し」や確定申告での扱い)は説明していません。退職口座、州税、プエルトリコ居住者、米国外の制度にはそれぞれ別のルールがあります。税務助言ではありません。
確定した損失が実際に行うこと
確定損失は無料のお金ではありません。IRS Publication 550によると、決まった順序で使われます。
- 同じ性質のキャピタルゲインと相殺します(短期は短期、長期は長期)。
- 一方の性質に残った純損失は、もう一方の純利益と相殺します。
- 全体の純損失は、3,000ドル(夫婦個別申告は1,500ドル)と純損失合計の少ない方まで他の所得を減らします。
- 残りは使い切るまで翌年以降へ繰り越されます。
代替銘柄を買うと、その取得価額は新しい低い購入価格になります。後で高い価格で売れば元のポジションより大きな利益が出るため、ハーベスティングは税を消すのではなく先送りすることが多いのです。価値は、タイミング、年ごとや短期・長期の税率差、通常所得からの年間控除から生まれます。
手順1:確定損益と候補の損失を性質別に一覧にする
証券会社から年初来の確定損益レポートと、未実現損益のロット明細をダウンロードします。保有1年以下は短期、1年超は長期です。候補ロットごとに、購入の約定日、数量、調整後取得価額、時価、含み損益を記録します。
ロット単位で作業します。同じファンドを何度も買っていれば、ロットごとに取得価額も保有期間も大きく異なります。課税ロットの方法ガイドでは、特定ロット指定で高い取得価額のロットを選ぶ方法と、売却時に証券会社が必要とする記録を説明しています。
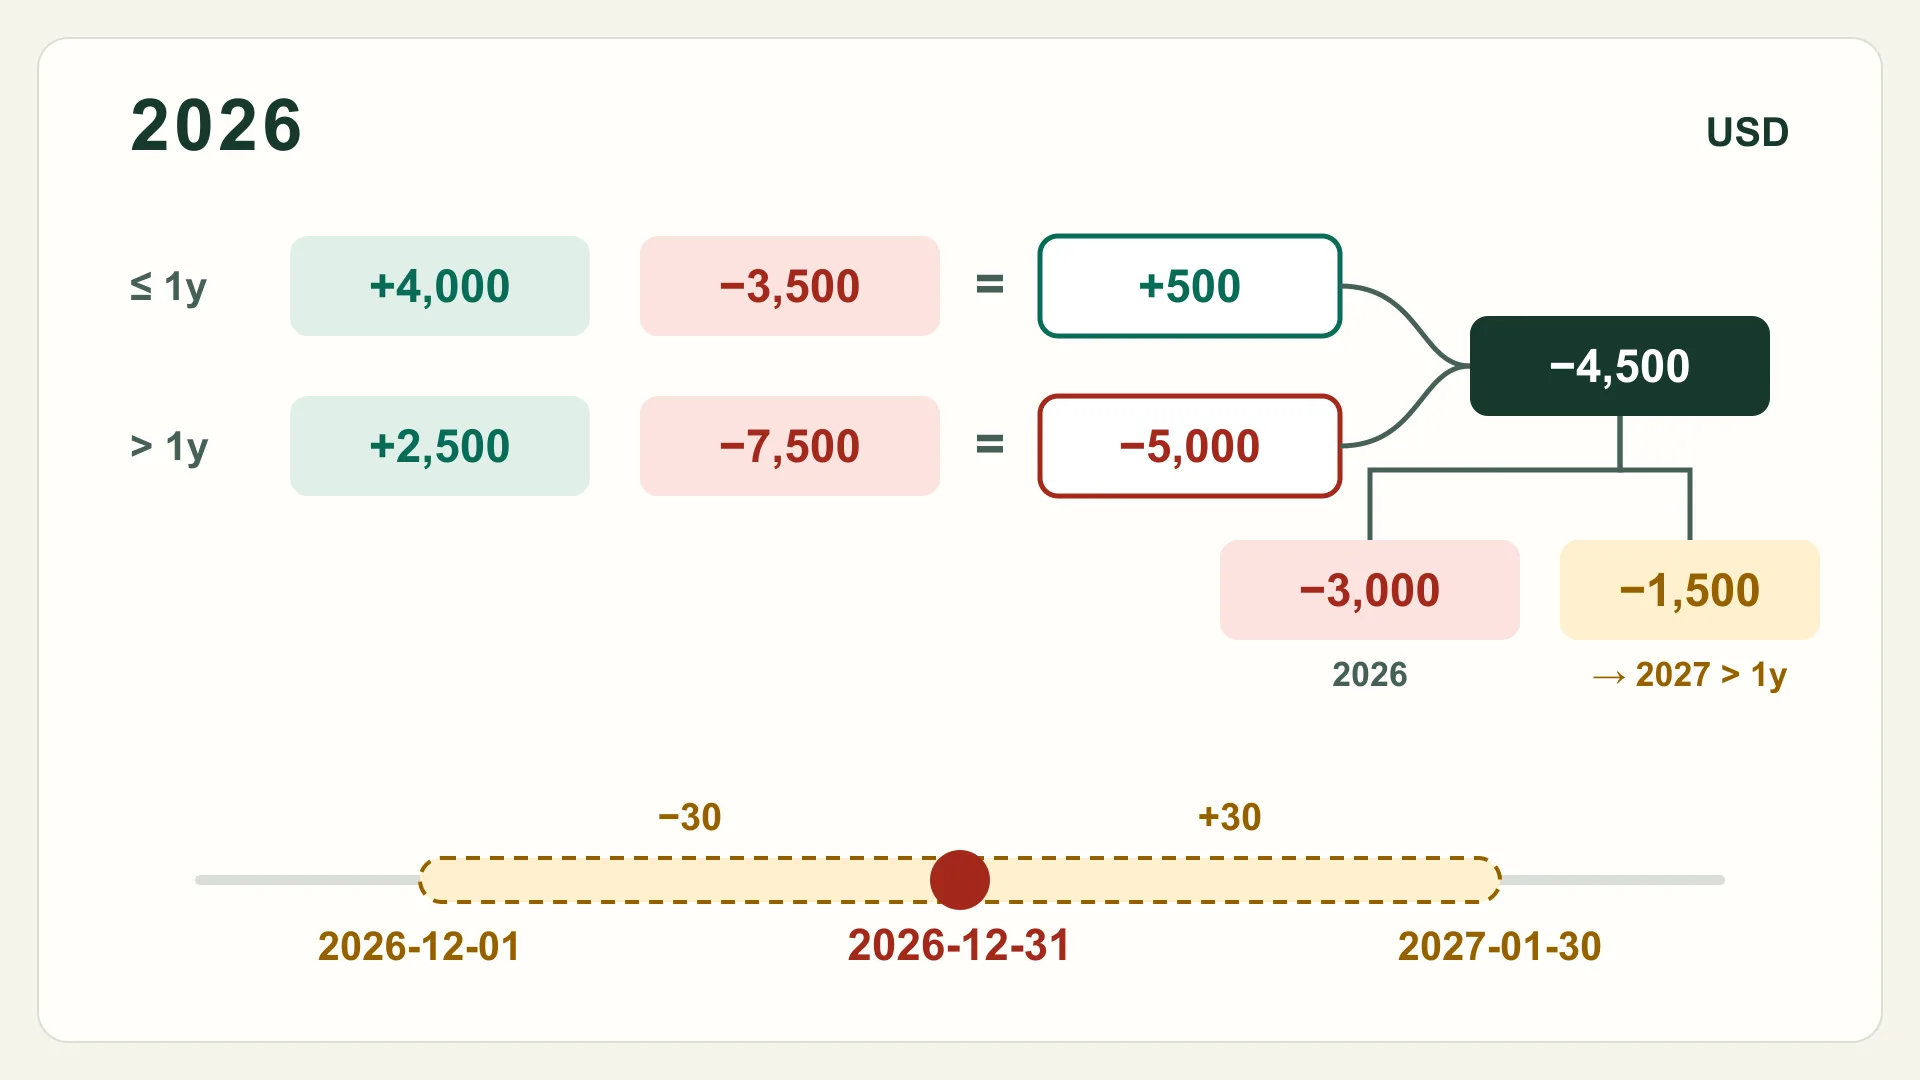
仮想例では、世帯は2026年にすでに短期利益4,000ドルと長期利益2,500ドルを確定しています。含み損のあるロットが2つあります。保有5か月のロットAは3,500ドルの損失(短期)、保有3年のロットBは7,500ドルの損失(長期)です。
手順2:選ぶ前にIRSの順序で通算する
売却前に各選択肢を計算します。合計はSchedule Dの構造(短期純額は7行目、長期純額は15行目、合計は16行目)に沿っています。
| 選択肢 | 短期純額 | 長期純額 | 合計純額 | 他の所得から控除 | 2027年への繰越 |
|---|---|---|---|---|---|
| 確定しない | +4,000 | +2,500 | +6,500 利益 | 0 | 0 |
| ロットAのみ確定 | +500 | +2,500 | +3,000 利益 | 0 | 0 |
| ロットAとBを確定 | +500 | −5,000 | −4,500 損失 | 3,000 | 1,500(長期) |
両方のロットを確定すると損失は11,000ドルです。内訳は、当年の利益の相殺に6,500ドル、他の所得の控除に3,000ドル、繰越に1,500ドルです。6,500 + 3,000 + 1,500 = 11,000ドルとなり、漏れも二重計上もありません。
通算の順序に注目してください。ロットAの短期損失は、通常税率で課税されるはずの利益と相殺されます。ロットBの長期損失はまず長期利益を吸収し、その後もう一方の性質へ回ります。実際の効果は各自の限界税率によって異なり、このガイドでは推計しません。
手順3:繰越額を性質別に計算する
繰越損失は短期・長期の性質を保ちます。IRSの説明では、当年の控除にまず短期損失を充てます。Publication 550のCapital Loss Carryover WorksheetとSchedule Dの説明書がこのルールを適用します。この例では、課税所得が3,000ドルの控除を全額使える水準だと仮定します。
| ワークシートの手順 | 金額 |
|---|---|
| 当年に使った控除額 | 3,000 |
| 短期純損失(7行目) | 0(500の利益) |
| 短期の繰越 | 0 |
| 長期純損失(15行目) | 5,000 |
| 差し引く短期利益 | 500 |
| 差し引く控除(短期損失で使われなかった分) | 3,000 |
| 2027年への長期繰越 | 1,500 |
概念的な式は次のとおりです。
繰越額 = 純損失合計 − 控除可能額(性質別に、短期損失から先に充当)
控除前の課税所得が非常に低い場合、使える控除が小さくなり、繰越が大きくなることがあります。その場合はこの簡略例ではなく、公式のワークシートに従ってください。
手順4:約定日の期限に注意する
Publication 550は、確立された市場で取引される株式・証券の保有期間は売却の約定日に終わると説明し、約定日と受渡日を混同しないよう注意しています。例として、暦年・現金主義の納税者が12月31日に株式を売却し、1月に代金を受け取った場合でも、損益は前年の申告に含めます。
2026年12月31日は木曜日です。実際の期限は深夜ではなく、最終取引日の証券会社の注文締切です。その日に約定しない注文は翌年に回る可能性があり、ファンドの締切後に出した注文も同様です。12月の早い時期に証券会社やファンドへ締切を確認してください。
手順5:年をまたぐウォッシュセール期間を日付で確認する
Publication 550では、株式・証券を損失で売却し、その前後30日以内に実質的に同一の株式・証券を購入した場合をウォッシュセールとしています。IRAやRoth IRAでの取得、配偶者や支配する法人による購入も対象です。期間は暦年に関係しません。
| 損失売却の約定日 | 確認開始日 | 確認終了日 |
|---|---|---|
| 2026年12月15日(火) | 2026年11月15日 | 2027年1月14日 |
| 2026年12月31日(木) | 2026年12月1日 | 2027年1月30日 |
「前」の30日も「後」の30日と同じく重要です。12月初めの配当再投資や自動購入が、12月31日の損失売却と対応することがあります。作業前に自動購入を止め、世帯のすべての口座を確認してください。複数口座のウォッシュセールガイドでは、一部数量の対応、否認損失、代替銘柄の調整後取得価額の計算を説明しています。
手順6:実質同一でない代替銘柄で資産配分を保つ
損失ポジションを売るとポートフォリオの一部が市場から外れます。期間中は現金のままにするか、計画上似た役割を持ちながら実質同一ではない代替銘柄を買います。IRSは「安全な」代替銘柄の一覧を公表していないため、発行体、指数、構成銘柄、商品構造などの違いを記録してください。税額が大きく判断が難しい場合は、明らかに異なる銘柄を選ぶか、専門家に相談します。
相場が動く前にルールを書き出しましょう。1ページの投資方針書に、目標配分、許容する代替銘柄、元の銘柄に戻す時期を記載できます。
手順7:書類が届いたら照合する
各売却はForm 8949に記載し、Schedule Dで集計します。Form 8949の説明書によると、ウォッシュセールによる控除不能損失は(f)欄にコードW、(g)欄に正の調整額として記入します。証券会社のForm 1099-Bを自分のロット台帳と照合してください。特に、証券会社が把握できない他口座での購入に注意が必要です。繰越額は翌年のSchedule Dのために保存します。RSUやESPP由来のロットがあれば、先に株式報酬の取得価額の確認手順で報告された取得価額を確認してください。
内容を行動へ移す
年末ハーベスティング確認表
- 年初来の確定損益を短期・長期に分けて出力する。
- 含み損のある課税口座ロット、約定日、保有期間を一覧にする。
- 性質ごとに通算し合算してから、確定する損失額を決める。
- 3,000ドルまたは1,500ドルの上限を適用し、繰越を性質別に計算する。
- 61日間に入る再投資・自動購入を停止する。
- 特定ロットと、実質同一ではない代替銘柄を選ぶ。
- 証券会社の最終注文締切前に発注し、約定確認書を保存する。
- Form 1099-B、Form 8949、Schedule DをコードWの調整を含めて照合する。
ハーベスティングが役立たない場合
- 長期利益が0%税率で課税される場合。IRS Topic 409は、一定の所得基準以下では純キャピタルゲインの一部が0%で課税されると説明しています。損失はまず利益と相殺されるため、もともと課税されない利益に損失を使ってしまう可能性があります。
- 損失がコストに比べて小さい場合。売買スプレッド、解約手数料、市場から外れる期間が小さな税メリットを上回ることがあります。
- すぐに同じポジションを買い戻す場合。期間内に実質同一のポジションを買い戻すと、ウォッシュセールにより損失は繰り延べられます。
- 課税口座ではない場合。IRAや勤務先プラン内の売却は退職口座のルールに従い、このワークシートの対象外です。
適用範囲
数値はすべて米ドル建ての仮想例で、日付は2026課税年度のものです。控除上限、通算の順序、約定日の扱い、ウォッシュセールの説明は、上記リンクのIRSの現行資料に基づきます。申告前に当年版を確認してください。トレーダー、ディーラー、オプション、ストラドル、デジタル資産、収集品、事業体、信託、非居住者、プエルトリコ居住者には異なるルールが適用される場合があります。このページは一般的な教育情報であり、個別の税務・法務・投資助言ではありません。
根拠から行動へ
方法と根拠
使用する方法
- キャピタルロスの通算と繰越
net = (STG − STL) + (LTG − LTL); deduction = min(3,000 [1,500 MFS], −net) when net < 0; carryover = −net − deduction, by character with short-term losses used first
次の行動
根拠
情報源
- IRS Publication 550 投資所得・費用
irs-pub-550Internal Revenue Service参照日2026年10月22日
- Form 8949 Instructions
irs-form-8949-instructionsInternal Revenue Service参照日2026年10月22日
- Schedule D (Form 1040) Instructions
irs-schedule-d-instructionsInternal Revenue Service参照日2026年10月22日
- IRS Topic 409 キャピタルゲイン・ロス
irs-topic-409Internal Revenue Service参照日2026年10月22日
よくある疑問
よくある質問
年末の損失確定はいつまでに行う必要がありますか?
取引所で取引される株式・証券について、IRS Publication 550は保有期間が受渡日ではなく約定日に終わると説明し、12月31日に売却して1月に決済された例をその年の申告に含めています。証券会社の注文締切は早めに確認してください。
1年に控除できるキャピタルロスはいくらですか?
損失はまずキャピタルゲインと相殺され、他の所得からの控除は3,000ドル(夫婦個別申告は1,500ドル)と純損失合計の少ない方が上限です。未使用分は翌年以降へ繰り越せます。
ウォッシュセール期間は1月1日にリセットされますか?
されません。暦年に関係なく売却日の前後30日が対象です。2026年12月31日の売却なら、2026年12月1日から2027年1月30日までの取得を確認します。
繰越損失は短期・長期の区別を保ちますか?
保ちます。Capital Loss Carryover Worksheetは当年の控除にまず短期損失を充てるため、残る繰越は短期、長期、またはその両方になり得ます。