米国の投資信託(ミューチュアルファンド)は毎年、保有資産の売却で実現した利益を分配します。米国の課税口座では、この分配は分配が行われる時点で口数を保有している人に課税され、数日前に買ったばかりの人も対象です。このページでは、その理由、IRSによる分配の扱い、分配直前に買う実際のコスト、11月・12月に買う前の確認事項を説明します。米国の課税口座に関する連邦税の一般的な情報であり、税務上の助言ではありません。日本の投資信託の普通分配金・特別分配金の扱いは対象外です。
自分が得ていない利益が分配される理由
Investor.govの投資信託の解説によると、ファンドが値上がりした証券を売るとキャピタルゲインが生じ、年末にそのキャピタルゲインからキャピタルロスを差し引いた額を投資家に分配します。この利益はファンドの過去全体に属するもので、あなたの保有期間とは関係ありません。
FINRAの投資信託のページは、その結果を説明しています。ファンドが取得価格より高く売れば、その年のファンドの成績がマイナスでも、ファンドがその資産を買った後に投資を始めた場合でも、キャピタルゲイン税がかかる可能性があります。同じページは、IRAなどの課税繰延口座や非課税口座では、分配を受け取った時点で税金はかからないとしています。
IRSによるキャピタルゲイン分配の課税
- 常に長期。 IRSのPublication 550は、投資信託の保有期間にかかわらず、キャピタルゲイン分配を長期キャピタルゲインとして申告するよう定めています。Topic 404も同じ説明です。
- Form 1099-DIVのボックス2a。 Form 1099-DIVの記入説明書により、ファンドはこの金額をキャピタルゲイン分配の合計としてボックス2aに記載し、ボックス1aの通常配当とは分けます。
- 再投資しても税金はかかる。 Publication 550は、配当でさらに口数を買っても所得として申告が必要だとしています。新しい口数の取得価額は再投資額で、各口数の保有期間は購入日の翌日から始まります。
- 長期の税率。 長期キャピタルゲインには課税所得に応じて0%、15%、20%の税率がかかり、各年の基準額はTopic 409に示されています。
ファンドが利益を分配せずに留保し、代わりに税金を納めることもあります。この未分配の利益はForm 1099-DIVではなくForm 2439で通知されます。
計算例:分配の直前に買う場合
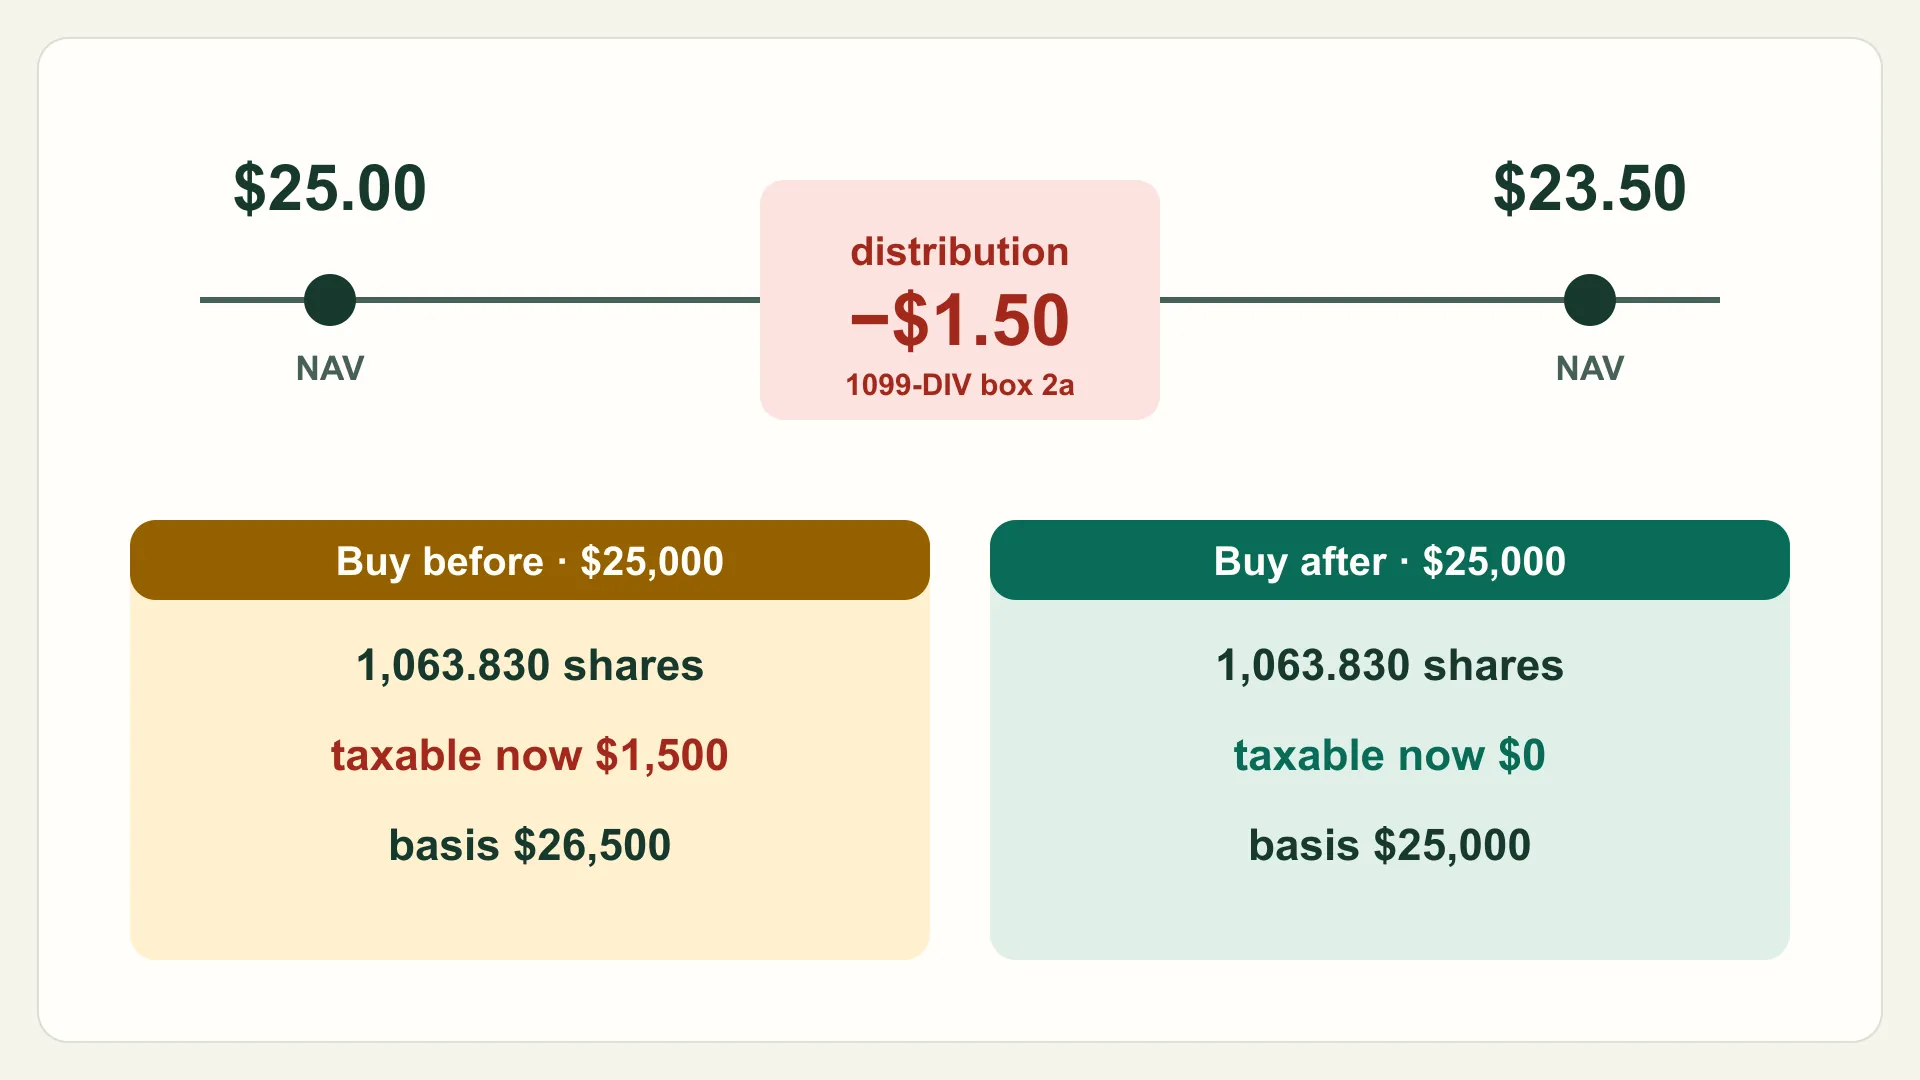
ファンドが分配すると現金がファンドの資産から出ていくため、同じ日の通常の値動きを除けば、1口の価値は分配額だけ下がります。次の例は仮定で、税金の効果が分かるように市場価格を固定しています。1口25.00ドルのファンドが12月中旬に1口1.50ドルの長期キャピタルゲイン分配を予定しており、25,000ドルを投資するとします。税金の行は仮定の長期税率15%を使っています。
| 分配前に買う | 分配後に買う | |
|---|---|---|
| 購入口数 | 1,000口(25.00ドル) | 1,063.830口(23.50ドル) |
| 受け取る分配 | 1,500ドルを23.50ドルで63.830口に再投資 | なし |
| 分配後の保有口数 | 1,063.830口 | 1,063.830口 |
| 時価 | 25,000ドル | 25,000ドル |
| 今年の課税対象 | 長期キャピタルゲイン1,500ドル | 0ドル |
| 仮定の税率15%の税額 | 225ドル | 0ドル |
| 取得価額の合計 | 26,500ドル | 25,000ドル |
どちらも同じ口数と同じ25,000ドルを持つことになります。先に買った人は今年225ドルの税金を払い、取得価額が1,500ドル高くなります。この取得価額は将来の利益を減らし、後で25,000ドルで売れば1,500ドルの損失になるため、税金が永久に失われるわけではありません。先に払い、相殺の効果は売却時に、使える場合に限って得られるということです。
6か月以内の損失の規則
Publication 550には、短期間の売買で分配を短期の損失に変えることを防ぐ規則があります。ファンドの口数を6か月以内保有して損失で売った場合、その損失は受け取ったキャピタルゲイン分配の額までは長期の損失として扱われ、残りは短期の損失です。同書の例では、2025年4月3日に20ドルで買った1口が6月17日に2ドルのキャピタルゲイン分配を出し、7月15日に17.50ドルで売られました。2.50ドルの損失のうち、2ドルが長期、0.50ドルが短期です。
ETFとインデックスファンド
Investor.govのETFの解説は、多くのETFが現金ではなく現物の交換で証券を売買するため税効率が高くなりうるとし、通常は投資信託よりキャピタルゲイン分配が少ないと説明しています。少ないことはゼロではなく、分配の少ないインデックス型の投資信託もあります。仕組みの違いはインデックスファンド、ETF、投資信託の比較で詳しく説明しています。
内容を行動へ移す
11月・12月にファンドを買う前の確認事項
- 口座が課税口座か確認します。IRAや401(k)では受け取った時点で課税されません。
- 運用会社が公表するキャピタルゲイン分配の予定額や見込み額、基準日、支払日を調べます。
- 1口あたりの分配見込み額と価格を比べ、購入額のどれだけが課税所得として戻るかを確かめます。
- 分配が大きく急ぐ理由がなければ、分配後に買うか、分配見込みの少ないファンドを検討します。
- 損失確定のために売ったファンドの代わりを買う場合は、代わりのファンドの分配も確認します。
- 年末の報告書とForm 1099-DIVを保管し、再投資分の取得価額を記録します。
ほかの年末の判断と合わせる
12月にファンドを損失で売る場合、代わりに買うファンドが分配直前かもしれません。買う前に確認し、口座をまたぐウォッシュセール規則の30日の期間にも注意してください。損益通算と期限はタックスロス・ハーベスティングのワークシートで、再投資分の取得価額が異なる場合にどの口数を売るかはFIFOと個別指定法の比較で説明しています。
このページは米国の課税口座に対する米国連邦税を扱います。プエルトリコの居住者、日本の居住者、その他の米国外の納税者には、ファンド収益について別の規則が適用されます。
根拠から行動へ
方法と根拠
根拠
情報源
- Investor.gov:投資信託
investor-gov-mutual-fundsU.S. Securities and Exchange Commission (Investor.gov)参照日2026年11月11日
- FINRA:投資信託
finra-mutual-fundsFinancial Industry Regulatory Authority参照日2026年11月11日
- IRS:Publication 550(2025年版)投資収益と費用
irs-pub-550Internal Revenue Service参照日2026年11月11日
- IRS:Topic 404 配当とその他の分配
irs-topic-404Internal Revenue Service参照日2026年11月11日
- IRS:Form 1099-DIVの記入説明書
irs-form-1099-div-instructionsInternal Revenue Service参照日2026年11月11日
- IRS:Topic 409 キャピタルゲインとロス
irs-topic-409Internal Revenue Service参照日2026年11月11日
- Investor.gov:ETFに関する最新の投資家向け解説
investor-gov-etf-bulletinU.S. Securities and Exchange Commission (Investor.gov)公開2023年2月23日参照日2026年11月11日
よくある疑問
よくある質問
投資信託はキャピタルゲイン分配の前と後のどちらで買うべきですか?
課税口座では、分配の直前に買うと購入額の一部が課税対象の分配として戻ってきます。分配後に買えば、その年の税金は避けられます。IRAなどの課税繰延口座では、分配が支払われた時点で税金は発生しません。
キャピタルゲイン分配は短期と長期のどちらですか?
長期です。IRSのPublication 550は、投資信託の保有期間にかかわらず、キャピタルゲイン分配を長期キャピタルゲインとして申告するよう定めています。Form 1099-DIVのボックス2aに記載されます。
再投資されたキャピタルゲイン分配にも税金はかかりますか?
かかります。IRSは再投資された分配も支払われた年の所得として扱います。新しい口数の取得価額は再投資した金額で、保有期間は購入日の翌日から始まります。
ETFもキャピタルゲインを分配しますか?
分配することはありますが、Investor.govによると、多くのETFは現物での交換で証券を売買するため、通常は投資信託よりキャピタルゲイン分配が少なくなります。少ないことはゼロを意味しないため、ファンドごとに確認します。