Cada año, los fondos mutuos reparten las ganancias que realizaron al vender inversiones. En una cuenta tributable de EE. UU., ese pago tributa para quien tenga las acciones cuando se hace la distribución, incluso si las compró pocos días antes. Esta guía explica por qué ocurre, cómo trata el IRS la distribución, cuánto cuesta realmente comprar justo antes del pago y qué revisar antes de comprar en noviembre o diciembre. Trata reglas federales de EE. UU. para cuentas tributables y es información general, no asesoría contributiva.
Por qué un fondo reparte ganancias que no generaste
La guía de Investor.gov sobre fondos mutuos explica que cuando un fondo vende un valor que subió de precio obtiene una ganancia de capital, y que al final del año reparte esas ganancias, menos las pérdidas de capital, entre los inversionistas. La ganancia pertenece a toda la historia del fondo, no a tu periodo de tenencia.
La página de FINRA sobre fondos mutuos explica la consecuencia: podrías deber impuestos sobre ganancias de capital cuando el fondo vende inversiones por más de lo que pagó, aunque el fondo haya bajado en el año o hayas entrado después de que el fondo comprara esas inversiones. La misma página indica que en una cuenta con impuestos diferidos o libre de impuestos, como una IRA, no se paga impuesto por estas distribuciones al recibirlas.
Cómo tributa una distribución de ganancias de capital
- Siempre a largo plazo. La Publicación 550 del IRS indica que las distribuciones de ganancias de capital se informan como ganancias a largo plazo, sin importar cuánto tiempo tuviste las acciones del fondo. El tema 404 dice lo mismo.
- Casilla 2a del Formulario 1099-DIV. El fondo informa la cantidad como distribuciones totales de ganancias de capital en la casilla 2a, separada de los dividendos ordinarios de la casilla 1a, según las instrucciones del Formulario 1099-DIV.
- Reinvertir no evita el impuesto. La Publicación 550 indica que los dividendos usados para comprar más acciones se informan igual como ingreso. La base de las acciones nuevas es la cantidad reinvertida y el periodo de tenencia de cada una empieza el día después de comprarla.
- Tasas a largo plazo. Las ganancias a largo plazo tributan al 0%, 15% o 20% según el ingreso tributable; el tema 409 muestra los umbrales de cada año contributivo.
Un fondo también puede retener ganancias y pagar el impuesto por ti; esas ganancias no distribuidas se informan en el Formulario 2439 y no en el 1099-DIV.
Ejemplo: comprar justo antes del pago
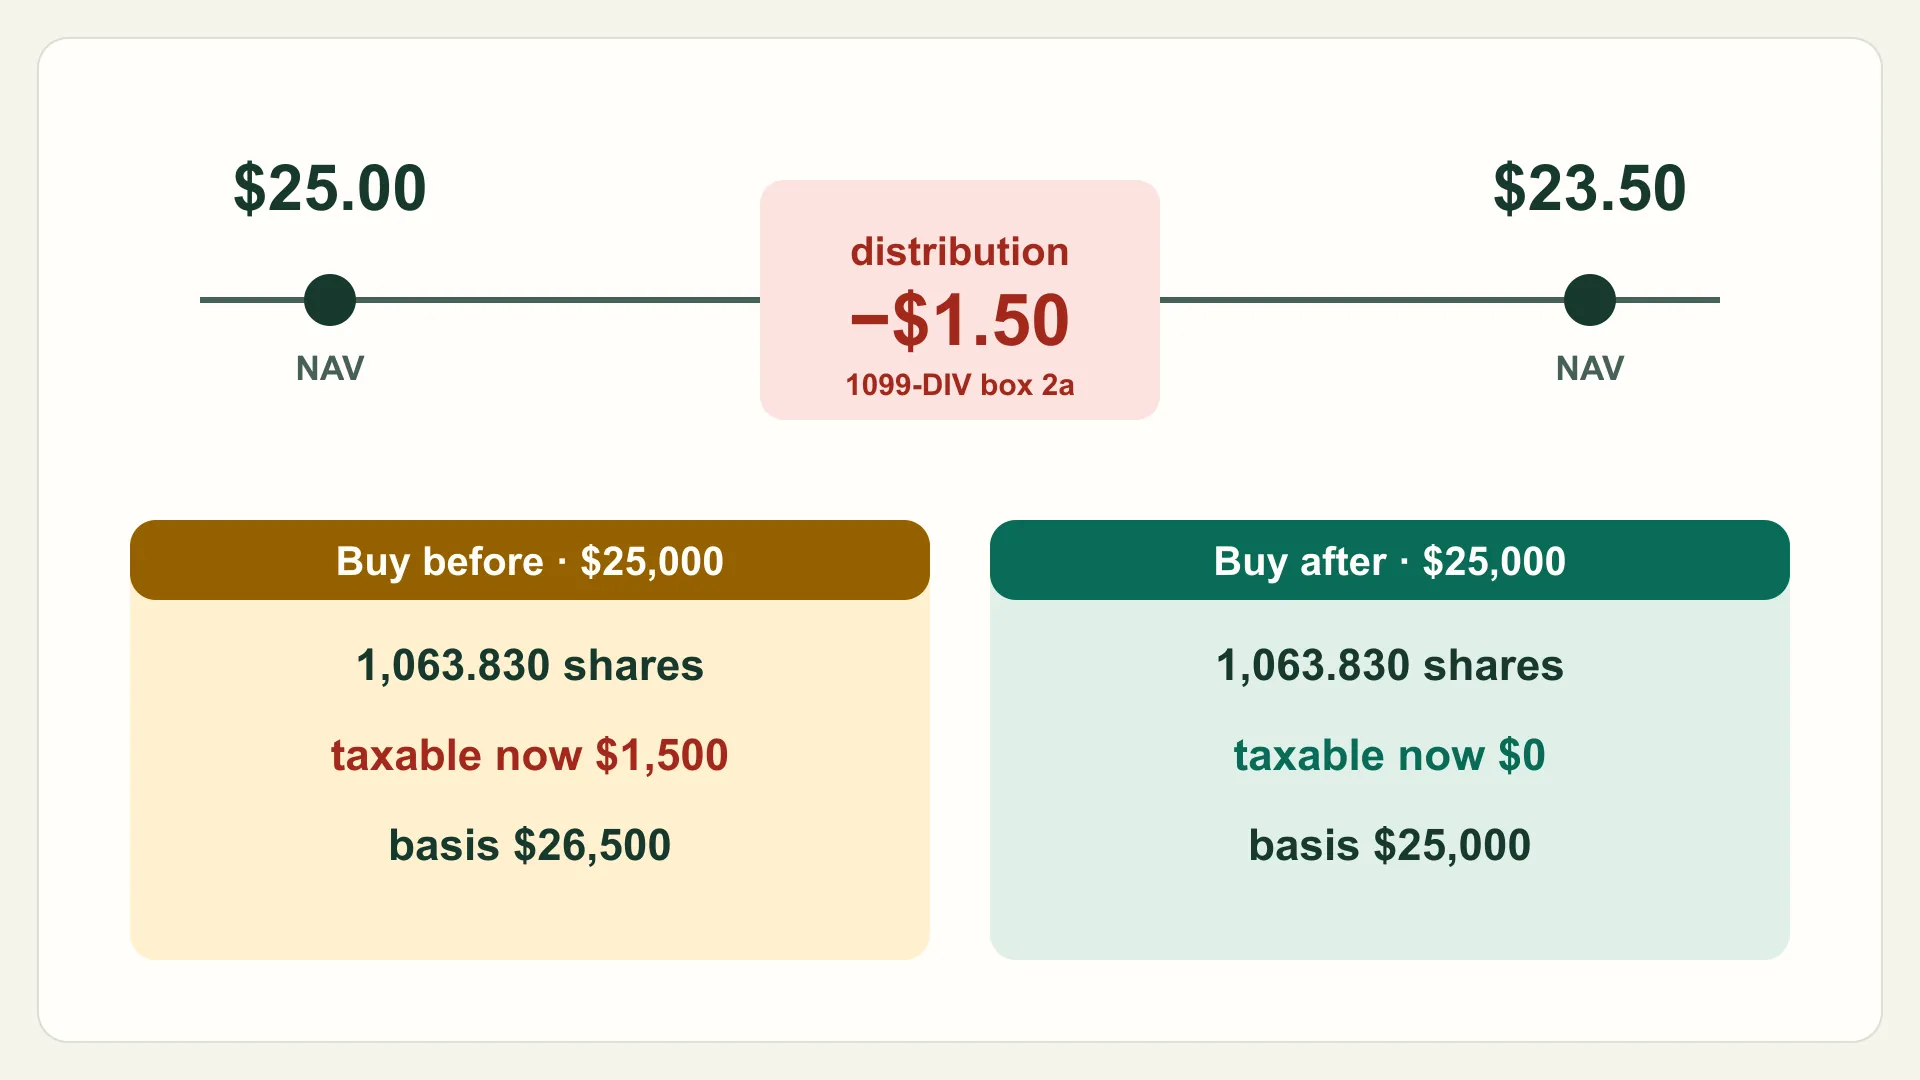
Cuando un fondo paga una distribución, el efectivo sale de sus activos, así que el valor de cada acción baja en la cantidad pagada, aparte del movimiento normal del mercado ese día. El ejemplo es hipotético y deja fijos los precios para que se vea el efecto contributivo. Supón que un fondo cotiza a $25.00, pagará una distribución de ganancias a largo plazo de $1.50 por acción a mediados de diciembre y tienes $25,000 para invertir. La línea de impuesto usa una tasa hipotética de 15%.
| Comprar antes del pago | Comprar después del pago | |
|---|---|---|
| Acciones compradas | 1,000 a $25.00 | 1,063.830 a $23.50 |
| Distribución recibida | $1,500, reinvertidos en 63.830 acciones a $23.50 | Ninguna |
| Acciones después del pago | 1,063.830 | 1,063.830 |
| Valor de mercado | $25,000 | $25,000 |
| Tributable este año | $1,500 de ganancia a largo plazo | $0 |
| Impuesto a un 15% hipotético | $225 | $0 |
| Base total | $26,500 | $25,000 |
Ambas personas terminan con las mismas acciones y los mismos $25,000. Quien compró antes pagó $225 de impuesto este año y tiene una base $1,500 más alta. Esa base reduce una ganancia futura o crea una pérdida de $1,500 si luego vende por $25,000, así que el impuesto no se pierde para siempre: se paga antes, y el beneficio que lo compensa llega solo al vender y solo si puedes usarlo.
La regla de pérdidas de seis meses
La Publicación 550 añade una regla que impide convertir el pago en una pérdida a corto plazo con una compra y venta rápida. Si tienes acciones de un fondo por 6 meses o menos y vendes con pérdida, la pérdida se trata como a largo plazo hasta el total de las distribuciones de ganancias que recibiste; el resto es a corto plazo. Su propio ejemplo: una acción comprada a $20 el 3 de abril de 2025 pagó una distribución de $2 el 17 de junio y se vendió a $17.50 el 15 de julio. De la pérdida de $2.50, $2 son a largo plazo y $0.50 a corto plazo.
ETF y fondos indexados
El boletín de Investor.gov sobre ETF indica que los ETF pueden ser eficientes en impuestos porque muchos compran y venden valores mediante intercambios en especie en vez de efectivo, por lo que suelen tener menos distribuciones de ganancias que los fondos mutuos. Menos no es ninguna, y algunos fondos mutuos indexados también reparten poco. La guía de fondo indexado, ETF y fondo mutuo compara las estructuras con más detalle.
Convierte la página en acción
Antes de comprar un fondo en noviembre o diciembre
- Confirma que la cuenta es tributable; en una IRA o un 401(k) el pago no tributa al recibirlo.
- Busca la distribución de ganancias anunciada o estimada por la compañía del fondo y sus fechas de registro y pago.
- Compara el pago esperado por acción con el precio para ver qué parte de tu compra volvería como ingreso tributable.
- Si el pago es grande y no tienes prisa, considera comprar después de la distribución o un fondo con menos distribuciones esperadas.
- Si reemplazas un fondo vendido con pérdida, revisa también la distribución del fondo de reemplazo.
- Guarda el estado de fin de año y el Formulario 1099-DIV, y anota la base de las acciones reinvertidas.
Coordínalo con otras decisiones de fin de año
Si vendes un fondo con pérdida en diciembre, el reemplazo que compres podría estar por pagar su propia distribución; revísalo antes de comprar y ten presente la ventana de 30 días de la regla de venta ficticia entre cuentas. La hoja para cosechar pérdidas cubre la compensación y las fechas límite, y la guía FIFO frente a identificación específica explica cómo elegir qué lotes vender cuando las acciones reinvertidas tienen bases distintas.
Esta guía aplica a impuestos federales de EE. UU. en cuentas tributables. Los residentes de Puerto Rico, de Japón y otras personas fuera del sistema federal estadounidense tienen reglas distintas para los ingresos de fondos.
De evidencia a acción
Métodos y evidencia
Datos estructuradossources.jsonformulas.jsonsystems.json
Evidencia
Fuentes
- Investor.gov: fondos mutuos
investor-gov-mutual-fundsU.S. Securities and Exchange Commission (Investor.gov)Consultado11 de noviembre de 2026
- FINRA: fondos mutuos
finra-mutual-fundsFinancial Industry Regulatory AuthorityConsultado11 de noviembre de 2026
- IRS: Publicación 550 (2025), ingresos y gastos de inversión
irs-pub-550Internal Revenue ServiceConsultado11 de noviembre de 2026
- IRS: tema 404, dividendos y otras distribuciones
irs-topic-404Internal Revenue ServiceConsultado11 de noviembre de 2026
- IRS: instrucciones del Formulario 1099-DIV
irs-form-1099-div-instructionsInternal Revenue ServiceConsultado11 de noviembre de 2026
- IRS: tema 409, ganancias y pérdidas de capital
irs-topic-409Internal Revenue ServiceConsultado11 de noviembre de 2026
- Investor.gov: boletín actualizado sobre ETF
investor-gov-etf-bulletinU.S. Securities and Exchange Commission (Investor.gov)Publicado23 de febrero de 2023Consultado11 de noviembre de 2026
Preguntas comunes
Preguntas frecuentes
¿Conviene comprar un fondo mutuo antes o después de su distribución de ganancias de capital?
En una cuenta tributable, comprar justo antes del pago significa recibir parte de tu compra como una distribución tributable. Comprar después evita ese impuesto este año. En una IRA u otra cuenta con impuestos diferidos, el momento no genera impuesto cuando se paga la distribución.
¿Las distribuciones de ganancias de capital son a corto o a largo plazo?
A largo plazo. La Publicación 550 del IRS indica que se informan como ganancias de capital a largo plazo sin importar cuánto tiempo tuviste las acciones del fondo. Aparecen en la casilla 2a del Formulario 1099-DIV.
¿Pago impuestos si la distribución de ganancias se reinvierte?
Sí. El IRS trata la distribución reinvertida como ingreso del año en que se paga. Las acciones nuevas tienen una base igual a la cantidad reinvertida y su periodo de tenencia empieza el día después de comprarlas.
¿Los ETF también reparten ganancias de capital?
Pueden hacerlo, pero Investor.gov señala que los ETF suelen tener menos distribuciones de ganancias de capital que los fondos mutuos porque muchos compran y venden valores mediante intercambios en especie. Revisa cada fondo: menos no significa cero.