La cosecha de pérdidas contributivas (tax-loss harvesting) consiste en vender una inversión de una cuenta de corretaje tributable en EE. UU. por menos de su base ajustada. La pérdida de capital realizada puede compensar otros resultados en tu planilla federal. La pérdida no cambia el valor de la cartera; cambia en qué año y en qué línea del Anejo D aparece un resultado contributivo.
Esta guía usa un ejemplo hipotético en dólares estadounidenses, con fechas del año contributivo 2026. Es un marco federal general, no asesoría contributiva. Las cuentas de retiro, los impuestos estatales, la residencia en Puerto Rico y los sistemas fuera de EE. UU. siguen sus propias reglas.
Qué hace realmente una pérdida cosechada
Una pérdida realizada no es dinero gratis. Según la Publicación 550 del IRS, sigue un orden fijo:
- Compensa ganancias de capital del mismo carácter: corto plazo contra corto plazo y largo plazo contra largo plazo.
- La pérdida neta que quede en un carácter compensa la ganancia neta del otro.
- Una pérdida neta total reduce otros ingresos por el menor de $3,000 ($1,500 si es casado que rinde por separado) o la pérdida neta total.
- Lo que quede se arrastra a años futuros hasta agotarse.
Si compras una inversión de reemplazo, su base es el precio nuevo, más bajo. Una venta futura a un precio mayor produce una ganancia más grande de la que habría producido la posición original, así que la cosecha muchas veces difiere la contribución en lugar de eliminarla. El valor proviene del momento, de diferencias de tasa entre años o entre ganancias de corto y largo plazo, y de la deducción anual contra ingreso ordinario.
Paso 1: lista resultados realizados y pérdidas candidatas por carácter
Descarga el informe de ganancias y pérdidas realizadas del año y el detalle de lotes no realizados de tu corredor. Lo que mantuviste un año o menos es de corto plazo; más de un año, de largo plazo. Para cada lote candidato, anota la fecha de transacción de compra, cantidad, base ajustada, valor actual y ganancia o pérdida no realizada.
Trabaja por lote. Si compraste el mismo fondo varias veces, los lotes pueden tener bases y periodos de tenencia muy distintos. La guía de métodos de lotes explica cómo la identificación específica permite elegir lotes de base alta y qué registros necesita el corredor al momento de la venta.
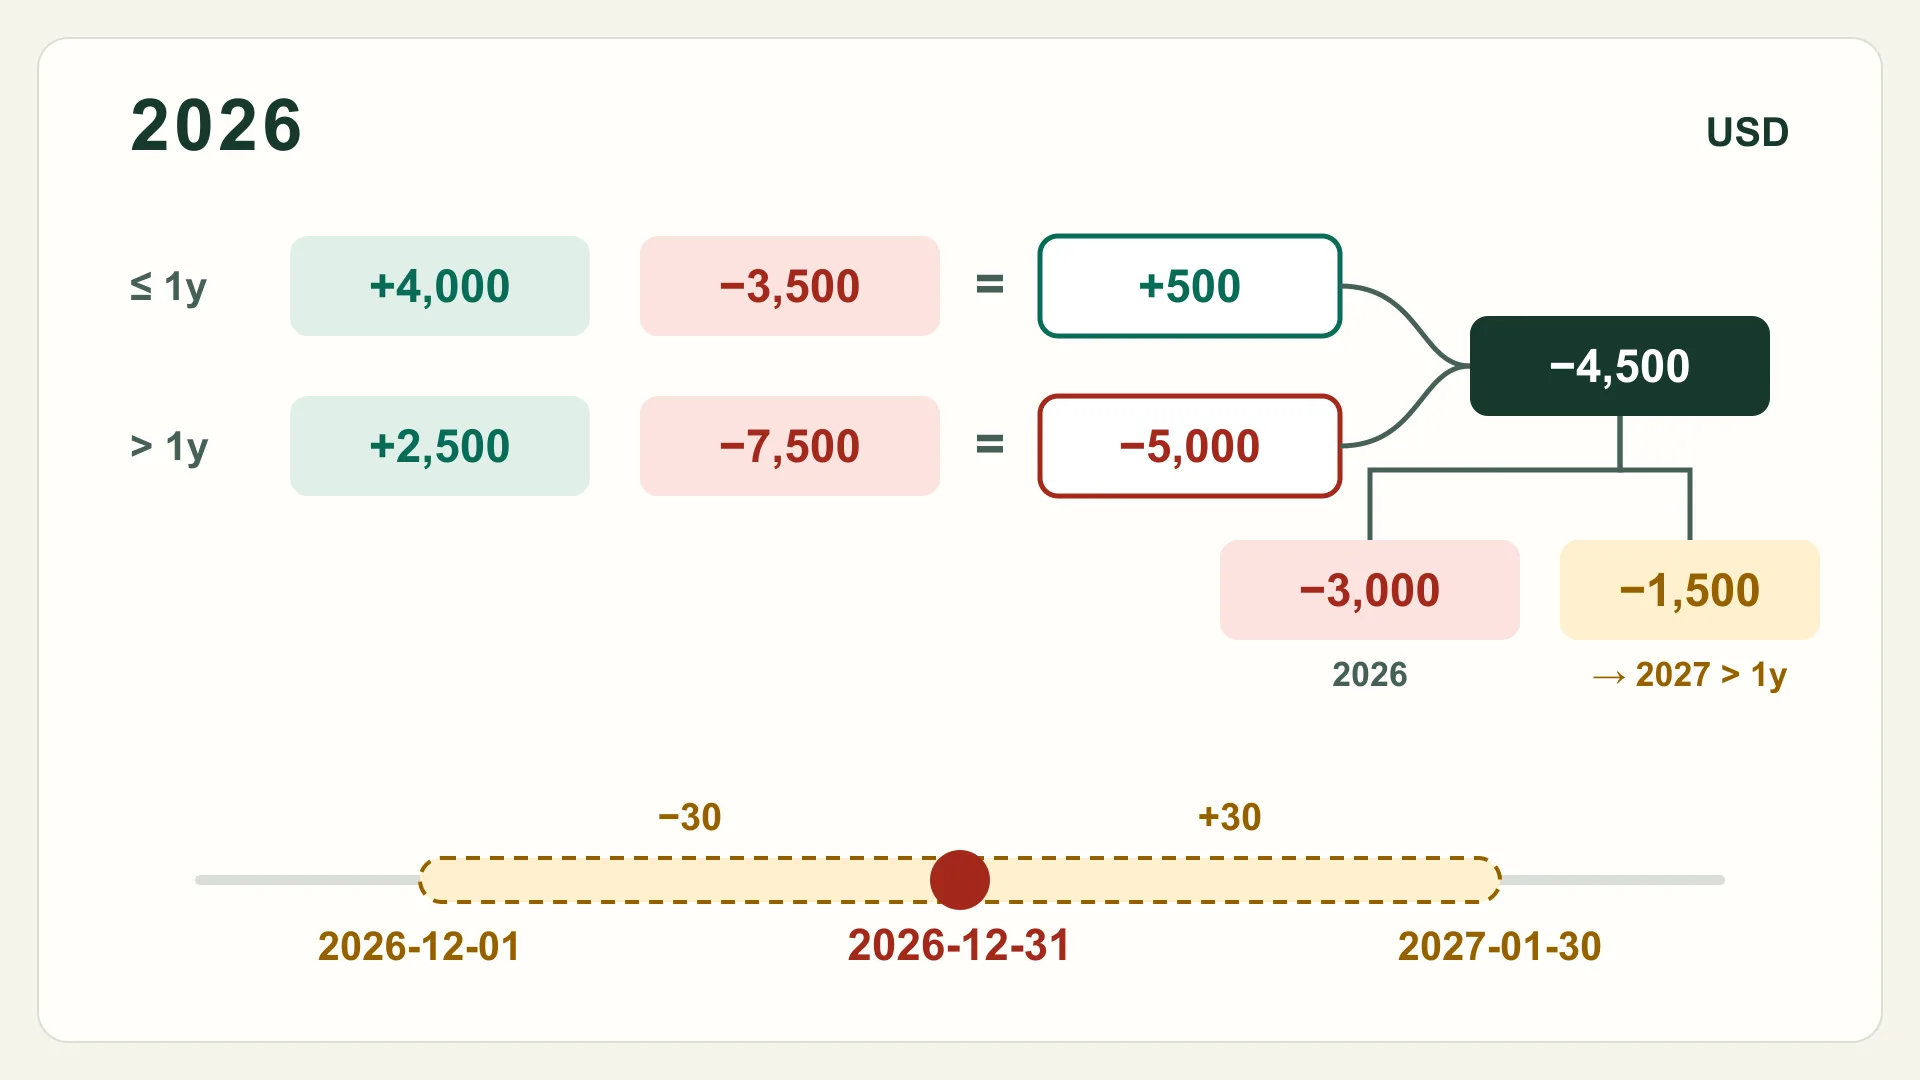
En el ejemplo hipotético, el hogar ya realizó en 2026 una ganancia de corto plazo de $4,000 y una de largo plazo de $2,500. Dos lotes muestran pérdidas no realizadas: el Lote A, con cinco meses, pierde $3,500 (corto plazo); el Lote B, con tres años, pierde $7,500 (largo plazo).
Paso 2: compensa en el orden del IRS antes de elegir
Haz la aritmética de cada opción antes de vender. Los totales siguen la estructura del Anejo D: corto plazo neto (línea 7), largo plazo neto (línea 15) y total (línea 16).
| Opción | Corto plazo neto | Largo plazo neto | Total neto | Deducido contra otros ingresos | Arrastre a 2027 |
|---|---|---|---|---|---|
| Sin cosecha | +4,000 | +2,500 | +6,500 ganancia | 0 | 0 |
| Cosechar solo el Lote A | +500 | +2,500 | +3,000 ganancia | 0 | 0 |
| Cosechar los Lotes A y B | +500 | −5,000 | −4,500 pérdida | 3,000 | 1,500 de largo plazo |
Cosechar ambos lotes realiza $11,000 en pérdidas. Se usan así: $6,500 cancelan las ganancias del año, $3,000 reducen otros ingresos y $1,500 se arrastran. El total es $6,500 + $3,000 + $1,500 = $11,000, sin pérdidas olvidadas ni contadas dos veces.
Fíjate en lo que hace el orden de compensación. La pérdida de corto plazo del Lote A compensa ganancias que de otro modo tributarían a tasas ordinarias. La pérdida de largo plazo del Lote B absorbe primero la ganancia de largo plazo y luego cruza al otro carácter. El valor real depende de tus propias tasas marginales, que esta guía no estima.
Paso 3: calcula el arrastre por carácter
El arrastre conserva su carácter de corto o largo plazo, y las instrucciones del IRS usan primero las pérdidas de corto plazo al absorber la deducción del año. La hoja de arrastre de pérdidas de capital de la Publicación 550 y las instrucciones del Anejo D aplican estas reglas. Para el ejemplo, supón un ingreso tributable suficiente para usar toda la deducción de $3,000:
| Paso de la hoja | Cantidad |
|---|---|
| Deducción permitida usada este año | 3,000 |
| Pérdida neta de corto plazo (línea 7) | 0 (ganancia de 500) |
| Arrastre de corto plazo | 0 |
| Pérdida neta de largo plazo (línea 15) | 5,000 |
| Menos ganancia de corto plazo absorbida | 500 |
| Menos deducción no usada por pérdidas de corto plazo | 3,000 |
| Arrastre de largo plazo a 2027 | 1,500 |
La fórmula conceptual es:
Arrastre = pérdida neta total − deducción permitida, aplicado por carácter usando primero las pérdidas de corto plazo.
Si el ingreso tributable antes de la deducción es muy bajo, la deducción utilizable puede ser menor y el arrastre mayor. La hoja oficial maneja ese caso; síguela en lugar de este ejemplo simplificado.
Paso 4: respeta la fecha límite por fecha de transacción
Para acciones y valores negociados en un mercado establecido, la Publicación 550 indica que el periodo de tenencia termina en la fecha de transacción de la venta y advierte no confundirla con la fecha de liquidación. Su ejemplo: un contribuyente de año calendario y método de efectivo vende acciones el 31 de diciembre y cobra en enero; la ganancia o pérdida corresponde a la planilla del año anterior.
El 31 de diciembre de 2026 cae jueves. El límite práctico es el corte de órdenes de tu corredor en la última sesión, no la medianoche. Una orden que no se ejecute ese día puede pasar al año siguiente; esto incluye órdenes de fondos enviadas después del corte del fondo. Confirma los cortes con el corredor o el fondo a principios de diciembre.
Paso 5: fecha la ventana de venta de lavado aunque cruce el año
La Publicación 550 describe una venta de lavado como una venta con pérdida de acciones o valores en la que, dentro de los 30 días antes o después, compras acciones o valores sustancialmente idénticos. También aplica si los adquieres en tu IRA o Roth IRA, o si tu cónyuge o una corporación que controlas los compra. La ventana ignora el año calendario:
| Fecha de transacción de la venta con pérdida | Revisa adquisiciones desde | Hasta |
|---|---|---|
| Martes 15 de diciembre de 2026 | 15 de noviembre de 2026 | 14 de enero de 2027 |
| Jueves 31 de diciembre de 2026 | 1 de diciembre de 2026 | 30 de enero de 2027 |
El lado de "antes" importa tanto como el de "después". Una reinversión de dividendos o una compra automática a principios de diciembre puede parearse con una venta con pérdida del 31 de diciembre. Pausa las compras automáticas antes de empezar y revisa todas las cuentas del hogar. La guía de ventas de lavado entre cuentas muestra cómo parear cantidades parciales y calcular la pérdida no admitida y la base ajustada del reemplazo.
Paso 6: mantén tu asignación sin un reemplazo sustancialmente idéntico
Vender una posición con pérdida puede dejar parte de la cartera fuera del mercado. Puedes aceptar ese efectivo durante la ventana o comprar un reemplazo con un papel similar en tu plan que no sea sustancialmente idéntico. El IRS no publica una lista de reemplazos "seguros", así que documenta por qué tu elección es distinta, por ejemplo en emisor, índice, componentes o estructura. Si la cantidad en juego es importante y la respuesta no es clara, elige un reemplazo claramente distinto o busca asesoría cualificada.
Escribe la regla antes de que se mueva el mercado. Una declaración de política de inversión de una página puede fijar la asignación objetivo, los reemplazos aceptables y cuándo volverás a la posición original.
Paso 7: reconcilia los formularios cuando lleguen
Cada venta se informa en el Formulario 8949 y se resume en el Anejo D. Según las instrucciones del Formulario 8949, una pérdida no deducible por venta de lavado se informa con el código W en la columna (f) y la cantidad como ajuste positivo en la columna (g). Compara el Formulario 1099-B del corredor con tu propio registro de lotes, sobre todo si hubo compras en otras cuentas que el corredor no podía ver. Guarda las cifras de arrastre para el Anejo D del próximo año. Si algún lote proviene de RSU o de un ESPP, revisa primero la base informada con el proceso de base para compensación en acciones.
Convierte la página en acción
Hoja de cosecha de fin de año
- Exporta ganancias y pérdidas realizadas del año, separadas por plazo.
- Lista lotes con pérdida no realizada, fechas de transacción y periodos de tenencia.
- Compensa cada carácter y combina antes de decidir cuánta pérdida realizar.
- Aplica el límite de $3,000 o $1,500 y calcula el arrastre por carácter.
- Pausa reinversiones y compras automáticas dentro de la ventana de 61 días.
- Elige lotes específicos y un reemplazo que no sea sustancialmente idéntico.
- Envía órdenes antes del corte de tu corredor y guarda las confirmaciones.
- Reconcilia el 1099-B, el Formulario 8949 y el Anejo D, incluido el código W.
Cuándo la cosecha puede no ayudar
- Tus ganancias de largo plazo tributarían al 0%. El Tema 409 del IRS explica que parte de la ganancia neta de capital tributa al 0% por debajo de ciertos umbrales de ingreso. Las pérdidas deben compensar primero las ganancias, así que una pérdida cosechada puede gastarse en ganancias que no habrían tributado.
- La pérdida es pequeña frente a los costos. Diferenciales de compra y venta, cargos de redención y tiempo fuera del mercado pueden superar un beneficio contributivo modesto.
- Volverías a comprar la misma posición pronto. Recomprar una posición sustancialmente idéntica dentro de la ventana difiere la pérdida bajo la regla de venta de lavado.
- La cuenta no es tributable. Las ventas dentro de IRA y planes de patrono siguen reglas de cuentas de retiro, no esta hoja.
Límites
Todas las cifras son hipotéticas y en dólares estadounidenses, y las fechas se refieren al año contributivo 2026. El límite de deducción, el orden de compensación, el trato por fecha de transacción y la descripción de la venta de lavado provienen de publicaciones e instrucciones vigentes del IRS enlazadas arriba; revisa las versiones del año antes de radicar. Operadores, corredores-agentes, opciones, posiciones compensatorias (straddles), activos digitales, coleccionables, entidades, fideicomisos, no residentes y residentes de Puerto Rico pueden tener reglas distintas. Esta página es educación general, no asesoría contributiva, legal ni de inversión individual.
De evidencia a acción
Métodos y evidencia
Métodos usados
- Compensación y arrastre de pérdidas de capital
net = (STG − STL) + (LTG − LTL); deduction = min(3,000 [1,500 MFS], −net) when net < 0; carryover = −net − deduction, by character with short-term losses used first
Próximas acciones
Datos estructuradossources.jsonformulas.jsonsystems.json
Evidencia
Fuentes
- IRS Publicación 550: ingresos y gastos de inversión
irs-pub-550Internal Revenue ServiceConsultado22 de octubre de 2026
- Instrucciones del Formulario 8949
irs-form-8949-instructionsInternal Revenue ServiceConsultado22 de octubre de 2026
- Instrucciones del Anejo D (Formulario 1040)
irs-schedule-d-instructionsInternal Revenue ServiceConsultado22 de octubre de 2026
- IRS Tema 409: ganancias y pérdidas de capital
irs-topic-409Internal Revenue ServiceConsultado22 de octubre de 2026
Preguntas comunes
Preguntas frecuentes
¿Cuál es la fecha límite para cosechar pérdidas?
Para acciones y valores negociados en un mercado establecido, la Publicación 550 del IRS indica que la fecha de la transacción, no la de liquidación, termina el periodo de tenencia; su ejemplo informa una venta del 31 de diciembre en la planilla de ese año aunque liquidó en enero. Confirma con tiempo los cortes de órdenes de tu corredor.
¿Cuánta pérdida de capital puedo deducir en un año?
Después de compensar ganancias de capital, la deducción contra otros ingresos se limita al menor de $3,000 ($1,500 si es casado que rinde por separado) o la pérdida neta total. La parte no usada se arrastra a años futuros.
¿La ventana de venta de lavado se reinicia el 1 de enero?
No. Cubre 30 días antes y después de la venta sin importar el año calendario. Para una venta del 31 de diciembre de 2026, revisa adquisiciones del 1 de diciembre de 2026 al 30 de enero de 2027.
¿La pérdida arrastrada sigue siendo de corto o largo plazo?
Conserva su carácter. La hoja de arrastre usa primero las pérdidas de corto plazo contra la deducción del año, así que el remanente puede ser de corto plazo, de largo plazo o ambos.